

Draudimas nuo nelaimingų atsitikimų: Kaip apsaugoti šeimos biudžetą?
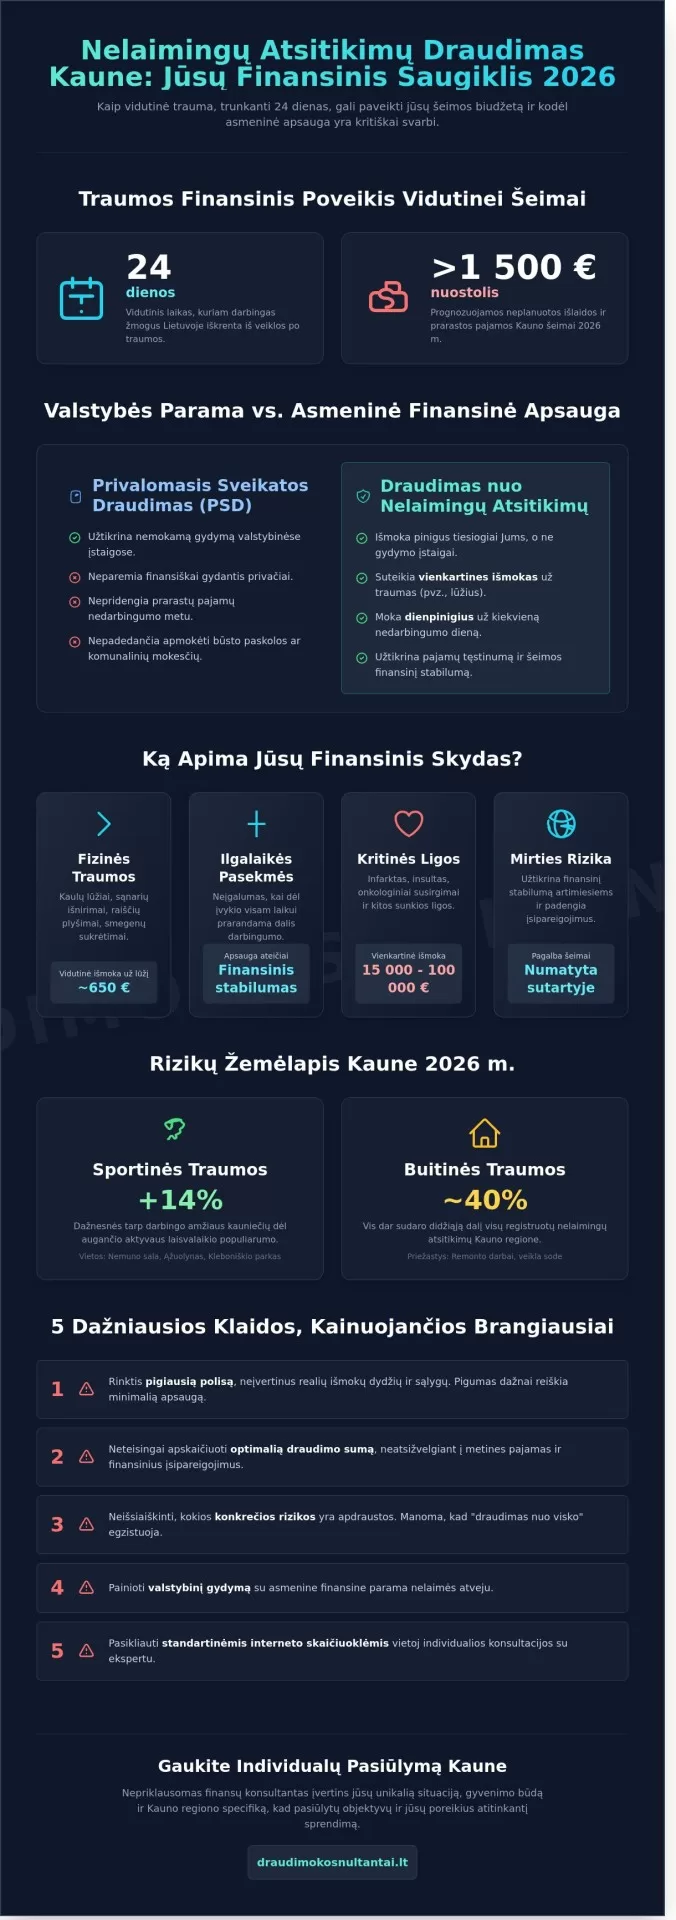
Ar žinojote, kad statistiškai vidutinė trauma Lietuvoje darbingą žmogų iš kasdienės veiklos išmuša bent 24 dienoms, o tai vidutinei šeimai gali reikšti daugiau nei 1 500 € neplanuotų išlaidų ir prarastų pajamų? Šis skaičius dažnai tampa kritiniu išbandymu namų ūkio biudžetui, kai santaupos tirpsta greičiau nei vyksta gijimo procesas. Jūs tikrai nesate vieni, jei jaučiate natūralų nerimą dėl sudėtingų sutarčių sąlygų ar abejojate, ar pasirinktas draudimas nuo nelaimingų atsitikimų iš tiesų padengs realias gydymo bei reabilitacijos sąskaitas privačiose klinikose. Tai suprantama baimė, nes finansinis saugumas yra pamatas, ant kurio statote savo šeimos ateitį.
Šiame straipsnyje sužinosite, kaip teisingai suformuota apsauga tampa tvirtu finansiniu saugikliu, leidžiančiu išlaikyti stabilumą net ir susidūrus su nenumatytais sveikatos iššūkiais. Mes ne tik išsklaidysime mitus apie painias draudimo taisykles, bet ir pateiksime ekspertines įžvalgas, kurios padės priimti pasvertą sprendimą be jokio spaudimo. Apžvelgsime konkrečius žingsnius, kaip pritaikyti draudimo sąlygas prie savo aktyvaus gyvenimo būdo ir kodėl individuali konsultanto pagalba yra vertingesnė už standartizuotas internetines skaičiuokles.
Ką sužinosite
-
Sužinokite, kuo skiriasi valstybinis gydymas nuo asmeninės finansinės apsaugos ir kodėl ši parama yra kritinė užtikrinant Jūsų šeimos stabilumą po traumų.
-
Išsiaiškinkite, kokias konkrečias rizikas – nuo kaulų lūžių iki ilgalaikio neįgalumo – apima profesionalus draudimas nuo nelaimingų atsitikimų.
-
Išvenkite 5 dažniausių klaidų, kurios kainuoja brangiausiai, ir sužinokite, kodėl pigiausias polisas ne visada garantuoja realią pagalbą.
-
Išmokite teisingai apskaičiuoti optimalią draudimo sumą, remdamiesi metinių pajamų taisykle bei savo šeimos finansiniais įsipareigojimais.
-
Atraskite draudimo ir finansų konsultanto vertę, gaudami objektyvias įžvalgas ir asmeninį aptarnavimą.
Turinys
-
Kas yra draudimas nuo nelaimingų atsitikimų ir kodėl jis svarbus šeimoms?
-
Ką iš tikrųjų apima ši apsauga: nuo traumų iki kritinių ligų
-
Kaip apskaičiuoti optimalią draudimo sumą Jūsų šeimos saugumui?
-
Kodėl nepriklausomas draudimo ir finansų konsultantas yra geriau nei draudimas internetu?
Kas yra draudimas nuo nelaimingų atsitikimų ir kodėl jis svarbus?
Dauguma žmonių dažnai painioja valstybinį socialinį saugumą su asmenine finansine apsauga. Kas yra draudimas nuo nelaimingų atsitikimų iš esmės? Tai Jūsų finansinis skydas, skirtas amortizuoti nuostolius, atsiradusius dėl netikėtos traumos ar susižalojimo. Svarbu suprasti esminį skirtumą: Privalomasis sveikatos draudimas (PSD) užtikrina, kad gydymo įstaigų medikai Jus gydys nemokamai, tačiau jis nepadengs Jūsų būsto paskolos įmokų ar kasdienių išlaidų, kol sveikstate. Draudimas nuo nelaimingų atsitikimų moka išmokas tiesiogiai Jums, o ne gydymo įstaigai, todėl šie pinigai tampa kritiniu resursu šeimos stabilumui išlaikyti.
Draudimo esmė: Jūsų pajamų apsauga
Pagrindinis šios apsaugos tikslas yra užtikrinti pajamų tęstinumą. Kai vienas šeimos narys dėl traumos negali dirbti, šeimos biudžetas patiria dvigubą smūgį: sumažėja įplaukos ir atsiranda papildomų išlaidų vaistams ar reabilitacijai. Finansinis saugumas užtikrinamas per du pagrindinius išmokų tipus:
-
Vienkartinė išmoka: skiriama fiksavus konkretų faktą, pavyzdžiui, kaulo lūžį ar minkštųjų audinių sužalojimą. Jos dydis priklauso nuo traumos sudėtingumo.
-
Dienpinigiai: tai periodinė išmoka už kiekvieną nedarbingumo dieną, kuri padeda kompensuoti skirtumą tarp "Sodros" mokamos pašalpos ir Jūsų realaus darbo užmokesčio.
Šis mechanizmas leidžia išvengti santaupų tirpimo kritiniu laikotarpiu. Tai ypač aktualu dirbantiems pagal individualią veiklą, kuriems ligos išmokos iš valstybės biudžeto dažnai yra minimalios.
Lietuvos specifika
Analizuojant 2026 metų tendencijas, matome, kad Lietuvoje traumų pobūdis keičiasi. Augantis populiarumas aktyvaus laisvalaikio zonose, lemia 14 procentų dažnesnes sportines traumas tarp darbingo amžiaus asmenų. Buitinės traumos remontuojant būstus ar dirbant sode vis dar sudaro apie 40 procentų visų registruotų atvejų.
Kodėl draudimo konsultantas yra vertingesnis nei standartizuota internetinė platforma? Jis geriau supranta Jūsų gyvenimo būdą ir vietos infrastruktūros keliamas rizikas. Asmeninis ryšys leidžia sudaryti sutartį, kuri nėra tik formalus dokumentas. Tai individualizuotas sprendimas, pritaikytas prie Jūsų šeimos hobių, darbo pobūdžio ir finansinių įsipareigojimų. Profesionalus patarėjas padeda identifikuoti spragas, kurių patys galite nepastebėti, užtikrindamas, kad nelaimės atveju neliktumėte vieni su finansine našta.
Ką iš tikrųjų apima ši apsauga: nuo traumų iki kritinių ligų
Draudimo sutartis nėra tik formalus dokumentas; tai jūsų asmeninis finansinis saugiklis, kuris suveikia tada, kai sveikata netikėtai sušlubuoja. Pasirinktas draudimas nuo nelaimingų atsitikimų dažniausiai apjungia keturias esmines rizikų grupes. Pirmiausia tai fizinės traumos: kaulų lūžiai, sąnarių išnirimai ar raiščių plyšimai. Antroji dalis skirta ilgalaikėms pasekmėms, tokioms kaip neįgalumas, kai dėl įvykio visam laikui prarandama dalis darbingumo. Trečioji grupė apima kritines ligas, pavyzdžiui, infarktą, insultą ar onkologinius susirgimus. Galiausiai numatoma mirties rizika, kuri užtikrina finansinį stabilumą šeimos nariams netekties valandą.
Lietuvos rinkos duomenys rodo, kad 2023 metais vidutinė išmoka už kojos ar rankos lūžį siekė apie 650 eurų. Tuo tarpu sudėtingesni gydymo atvejai reikalauja tūkstantinių investicijų į reabilitaciją. Kritinių ligų apsauga yra dar solidesnė: diagnozavus sunkią ligą, išmokos dažnai prasideda nuo 15 000 eurų ir gali siekti 100 000 eurų sumą. Šie pinigai leidžia rinktis kokybiškesnį gydymą ar tiesiog ramiai sveikti nesirūpinant dėl kasdienių sąskaitų.
Traumų draudimas: dažniausiai pasitaikantys atvejai
Kiekviena trauma vertinama pagal griežtas draudimo bendrovės lenteles, kur nurodomas konkretus išmokos procentas nuo draudimo sumos. Pavyzdžiui, už stipinikaulio lūžį paprastai mokama nuo 3 iki 6 proc. nuo sutartyje numatytos sumos. Jei jūsų draudimo suma yra 30 000 eurų, gausite iki 1800 eurų išmoką. Net jei sužalojimas atrodo nedidelis, pavyzdžiui, smegenų sukrėtimas ar stiprus sumušimas, reabilitacija gali užtrukti 20 ar daugiau dienų. Svarbu suprasti, kad draudimas nuo nelaimingų atsitikimų galioja ne tik darbe, bet ir buityje ar sportuojant, todėl apsauga yra nepertraukiama.
Papildomos apsaugos: dienpinigiai ir ligonpinigiai
Dienpinigiai tampa kritiškai svarbūs gydantis namuose po traumų ar operacijų. Rekomenduojama rinktis tokius limitus, kurie padengtų bent 80 proc. jūsų dienos pajamų. Jei jūsų mėnesio atlyginimas yra 1600 eurų, viena jūsų darbo diena verta maždaug 75 eurų, todėl 50-65 eurų dienpinigiai padės išlaikyti finansinį balansą. Ligonpinigiai mokami už kiekvieną stacionare praleistą parą, dažniausiai nuo pirmos ar trečios nakvynės ligoninėje. Tai papildoma parama, skirta padengti vaistų ar slaugos išlaidas. Norėdami suprasti, koks apsaugos lygis geriausiai tinka jūsų gyvenimo būdui, pasikonsultuokite su mūsų specialistais dėl individualaus plano sudarymo.
-
Dienpinigiai: kompensacija už nedarbingumo dienas gydantis namuose.
-
Ligonpinigiai: fiksuota suma už kiekvieną parą ligoninės palatoje.
-
Limitų pasirinkimas: derinamas prie asmeninių pajamų ir šeimos įsipareigojimų.
5 klaidos renkantis draudimą, kurios gyventojams kainuoja brangiausiai
Lietuvos gyventojai dažnai ieško būdų optimizuoti savo išlaidas, tačiau klaida pasirenkant apsaugos priemones gali virsti tūkstantiniais nuostoliais. Netinkamai suformuotas draudimas nuo nelaimingų atsitikimų tampa tik papildoma eilute išlaidų sąraše, o ne realiu finansiniu saugikliu krizės metu. Dažniausia problema yra orientacija tik į mažiausią įmoką. Jei renkatės polisą, kurio mėnesinė kaina nesiekia 10 eurų, tikėtina, kad išmokos už traumas bus simbolinės. Jei tarkime asmens darbo mokestis 2 100 eurų (neatskaičius mokesčių), 150 eurų išmoka už lūžį nepadengs net savaitės prarastų pajamų.
Kita kritinė klaida yra per mažos draudimo sumos. Pasirinkus 5 000 eurų limitą mirties ar neįgalumo atveju, šeima liktų be jokios realios paramos. Specialistai rekomenduoja, kad suma mirties atveju sudarytų bent 2-3 metų jūsų metines pajamas. Taip pat svarbu atidžiai įvertinti išimtis. Alkoholis, ekstremalūs pomėgiai be papildomo įtraukimo į sutartį ar lėtinės ligos yra standartinės priežastys, leidžiančios bendrovei nemokėti išmokos.
Skaidrumas ir sąžiningumas pildant anketą
Klaidingos informacijos pateikimas yra tiesiausias kelias į sutarties pripažinimą negaliojančia. Jei jūsų kasdienybė susijusi su statybomis, o anketoje nurodote biuro darbą, rizika susižeisti yra 45 proc. didesnė, nei deklaruojama. Draudimo bendrovės atlieka tyrimus įvykus žalai, o nustatytas neatitikimas reiškia sumažintas ar net nulines išmokas.
Deklaruoti pavojingus hobius būtina. Alpinizmas, moto sportas ar net dalyvavimas mėgėjų krepšinio lygose padidina rizikos laipsnį. Nors įmoka gali pakilti 20-30 proc., tai garantuoja, kad draudimas nuo nelaimingų atsitikimų suveiks būtent tada, kai jo labiausiai reikės. Sąžiningumas pildant anketą yra jūsų investicija į ramybę, o ne papildomas mokestis.
Draudimo sąlygų lyginimas: ne visos bendrovės vienodos
Įvairių draudimo bendrovių siūlomi produktai skiriasi traumų vertinimo lentelėmis. Viena bendrovė už stipinkaulio lūžį gali išmokėti 3 proc. nuo draudimo sumos, kita – 7 proc. Skirtumas atrodo nedidelis, kol jo nepaverčiate eurais: nuo 20 000 eurų sumos tai yra 800 eurų skirtumas. Profesionalus konsultantas padeda pamatyti šiuos niuansus, kurių savarankiškai lyginant kainas internete pastebėti beveik neįmanoma.
Sutartyje privalote rasti ir suprasti šiuos punktus:
-
Tikslus traumų sąrašas ir jų vertinimo procentinė išraiška;
-
Dienpinigių mokėjimo tvarka (nuo kurios nedarbingumo dienos pradedama skaičiuoti);
-
Ligonpinigių dydis ir maksimali jų mokėjimo trukmė;
-
Teritorinis galiojimas, užtikrinantis apsaugą ne tik Lietuvoje, bet ir kelionių metu.
Draudimo ir finansų konsultantų teikiama profesionali konsultacija leidžia individualiai pritaikyti sąlygas, vengiant standartizuotų paketų, kurie dažnai neatitinka specifinio gyventojų gyvenimo būdo ar darbo pobūdžio.
Kaip apskaičiuoti optimalią draudimo sumą Jūsų šeimos saugumui?
Saugumas prasideda nuo tikslių skaičių, o ne nuo spėjimų. Nustatant draudimo sumą, finansų ekspertų rekomenduojama bazinė taisyklė yra paprasta: išmoka neįgalumo ar darbingumo praradimo atveju turėtų siekti bent 2 arba 3 metų Jūsų vidutines metines pajamas. Jei uždirbate 20 000 € per metus, Jūsų apsaugos riba turėtų prasidėti nuo 40 000 € iki 60 000 €. Ši suma skirta ne tik einamosioms išlaidoms padengti, bet ir gyvenimo būdo pritaikymui prie naujų aplinkybių, pavyzdžiui, būsto renovacijai ar specifinei medicininei įrangai.
Individualus poreikių testas reikalauja įvertinti visus šeimos įsipareigojimus. Jei turite būsto paskolą ar kitų kredito sutarčių, draudimo suma privalo padengti bent jau likutinę skolos dalį. Šeimose, kuriose auga 2 ar daugiau vaikų, poreikis saugumui išauga dar 30 procentų, nes vieno iš tėvų pajamų praradimas tiesiogiai veikia vaikų ugdymo kokybę ir užklasinę veiklą. Finansinis rezervas, kurį rekomenduojama turėti 3-6 mėnesių išlaidų dydžio, veikia kartu su draudimu: rezervas padeda išgyventi pirmąsias savaites po įvykio, o draudimo išmoka užtikrina ilgalaikį stabilumą.
Finansinis planas: draudimas kaip jo dalis
Dauguma draudimo konsultantų sutinka, kad draudimas nuo nelaimingų atsitikimų yra pamatinis saugumo piramidės etapas. Tai įrankis, kuris apsaugo Jūsų brangiausią turtą – gebėjimą generuoti pajamas. Skaičiuojant poreikį trumpalaikiam darbingumo praradimui, pavyzdžiui, 3 mėnesių laikotarpiui, reikia sumuoti fiksuotas išlaidas (nuoma, komunaliniai mokesčiai, maistas) ir pridėti apie 15 procentų nenumatytoms gydymo išlaidoms.
Paimkime realų pavyzdį: Šeima, turinti 115 000 € būsto paskolą ir 2 400 € bendras mėnesio pajamas. Jei pagrindinis šeimos maitintojas patiria traumą ir negali dirbti 90 dienų, šeimos biudžete atsiveria maždaug 4 500 € skylė. Tinkamai suformuotas apsaugos modelis užtikrina, kad išmoka pilnai padengtų šį skirtumą, todėl šeimai nereikia liesti savo ilgalaikių santaupų ar skolintis iš artimųjų.
Vaikų draudimas: specifika ir nauda
Moksleivio draudimas yra kritiškai svarbus dėl itin aukšto traumų dažnio aktyvaus augimo periodu. Statistika rodo, kad apie 18 procentų visų traumų Lietuvoje vaikai patiria būtent ugdymo įstaigose ar sporto būreliuose. Pasirinktas draudimas nuo nelaimingų atsitikimų leidžia tėvams nesukti galvos dėl papildomų išlaidų kokybiškai reabilitacijai, kuri po lūžių ar raiščių plyšimų gali kainuoti nuo 45 € už vieną kineziterapijos seansą.
Išmintingas sprendimas yra apjungti vaiko apsaugą su kaupimu studijoms ar savarankiško gyvenimo pradžiai. Tokiu būdu Jūs ne tik užtikrinate momentinę pagalbą įvykus nelaimei, bet ir formuojate kapitalą vaiko ateičiai. Tai sukuria dvigubą vertę: ramybę šiandien ir tvirtą finansinį pagrindą rytoj, kai Jūsų atžala sulauks pilnametystės.
Jei norite sužinoti tikslią sumą, kuri geriausiai atitiktų Jūsų šeimos poreikius, rekomenduojame pasitarti su specialistais. Užsisakykite individualią konsultaciją ir mes padėsime Jums sudėlioti tvarų finansinės apsaugos planą.
Kodėl draudimo ir finansų konsultantas yra geriau nei tiesioginis draudimas?
Kreipdamiesi tiesiai į draudimo bendrovę, Jūs gaunate tik vieną nuomonę ir vieną produktų krepšelį. Nepriklausomas finansų konsultantas veikia kitaip. Mes atstovaujame Jūsų interesams, o ne konkrečios įmonės pardavimų planams. Tai reiškia, kad draudimas nuo nelaimingų atsitikimų bus parinktas lyginant bent kelių skirtingų Lietuvos draudikų sąlygas ir kainas.
Mūsų pagalba nesibaigia ties sutarties pasirašymu. Įvykus nelaimingam atsitikimui, klientai dažnai jaučia stresą ir pasimetimą. Mes konsultuojame pildant žalų pranešimus ir bendraujame su draudimo bendrovėmis, kad išmokos pasiektų Jus laiku. Taikome kompleksinį požiūrį: draudimas, investavimas ir ilgalaikis finansinis planas derinami vienose rankose. Tai leidžia išvengti dubliuojančių paslaugų ir optimizuoti išlaidas, kurios per metus gali sudaryti nuo 150 € iki 400 € sutaupymų.
Mūsų vertybė – Jūsų informuotumas
Skaidrumas yra pamatinis mūsų darbo principas. Padedame identifikuoti punktus, kurie gali apriboti išmokas, pavyzdžiui, specifines sporto traumas ar profesines rizikas, dažnai paslėptas po sudėtingais juridiniais terminais – naudingų įžvalgų apie tai galima rasti ir tokiuose išoriniuose šaltiniuose kaip Kancelaria Radcy Prawnego Monika Trych. Individualios konsultacijos procesas prasideda nuo Jūsų esamos situacijos audito ir tęsiasi per visą sutarties galiojimo laikotarpį. Mes prisiimame atsakomybę už tai, kad Jūs suprastumėte kiekvieną savo parašo reikšmę.
Pradėkite savo saugumo kelionę šiandien
Kviečiame Jus nemokamai konsultacijai. Jos metu įvertinsime, ar Jūsų turimas draudimas nuo nelaimingų atsitikimų vis dar atitinka rinkos standartus ir Jūsų šeimos poreikius. Jei Jūsų dienotvarkė itin įtempta, nuotolinė konsultacija vaizdo skambučiu gali sutaupyti Jūsų laiką ir suteikti visas reikiamas įžvalgas neišeinant iš namų. Saugumas prasideda nuo žinojimo, o ne nuo spėjimo.
**Užsiregistruokite konsultacijai jau dabar! **
Užtikrinkite savo šeimos finansinį stabilumą
Finansinis saugumas ateinančiais metais tiesiogiai priklauso nuo jūsų gebėjimo laiku identifikuoti galimas rizikas ir jas suvaldyti. Tinkamai parinktas draudimas nuo nelaimingų atsitikimų tampa pagrindiniu įrankiu, saugančiu namų ūkio biudžetą nuo neplanuotų medicininių išlaidų ar pajamų praradimo traumų bei kritinių ligų atvejais. Mūsų sukaupta statistika rodo, kad net 7 iš 10 klientų pradinėse sutartyse palieka esminių klaidų, kurios vėliau lemia tūkstantinius nuostolius dėl neišmokėtų kompensacijų.
Ženkite pirmąjį žingsnį link tvarios ateities ir užtikrinto rytojaus jau dabar ir būkite tikri, kad jūsų šeimos ramybė bus apsaugota profesionaliai bei atsakingai.
Dažniausiai užduodami klausimai
Ar draudimas nuo nelaimingų atsitikimų galioja užsienyje?
Taip, standartinis draudimas nuo nelaimingų atsitikimų dažniausiai užtikrina jūsų apsaugą visame pasaulyje 24 valandas per parą. Tai reiškia, kad finansinė parama priklausys tiek traumą patyrus Lietuvoje, tiek atostogaujant ar dirbant bet kurioje kitoje valstybėje. Visgi, prieš išvykdami būtinai peržiūrėkite savo sutartį, nes kai kurios bendrovės taiko išimtis šalims, kuriose vyksta kariniai konfliktai ar yra paskelbta oficiali ekstremali situacija.
Kiek laiko užtrunka gauti išmoką patyrus traumą?
Išmoka į jūsų sąskaitą paprastai pervedama per 5-15 darbo dienų po to, kai pateikiate visus reikiamus medicininius dokumentus. Pagal Lietuvos Respublikos draudimo įstatymą, bendrovė privalo priimti sprendimą ir išmokėti pinigus ne vėliau kaip per 30 kalendorinių dienų nuo visos informacijos gavimo. Procesas vyksta gerokai sparčiau, jei traumą užregistruojate internetu iškart po įvykio ir iškart pridedate gydytojo išrašus su tikslia diagnoze.
Ar galiu nutraukti draudimo sutartį bet kuriuo metu?
Jūs turite teisę nutraukti sutartį bet kada, tačiau privalote apie tai informuoti draudiką raštu prieš 30 kalendorinių dienų. Jei apsigalvojate per pirmąsias 14 dienų nuo sutarties pasirašymo, galite ją anuliuoti ir atgauti visą sumokėtą įmoką, jei nebuvo įvykusių žalų. Vėlesniu laikotarpiu grąžinama nepanaudota įmokos dalis, atskaičiavus sutarties sudarymo ir administravimo išlaidas, kurios rinkoje paprastai siekia iki 15 procentų sumos.
Ar draudimo išmokos yra apmokestinamos pajamų mokesčiu?
Ne, gautos draudimo išmokos už patirtas traumas, neįgalumą ar kitus sveikatos sutrikimus nėra apmokestinamos gyventojų pajamų mokesčiu (GPM). Lietuvos mokesčių įstatymai numato, kad tokia išmoka laikoma kompensacija už patirtą žalą, o ne pelno siekiančiomis pajamomis. Tai praktinis privalumas, nes visa į sąskaitą pervesta suma priklauso jums ir jos nereikia įtraukti į metinę pajamų deklaraciją kaip apmokestinamų pajamų.
Ar draudimas galioja, jei trauma įvyko vartojant alkoholį?
Draudimo apsauga negalioja, jei nelaimingas atsitikimas įvyko dėl jūsų neblaivumo ar apsvaigimo nuo psichotropinių medžiagų. Daugumoje standartinių sutarčių nurodoma, kad jei kraujyje randama daugiau nei 0,4 promilės alkoholio, įvykis pripažįstamas nedraudžiamuoju. Bendrovės visada vertina priežastinį ryšį tarp girtumo ir patirtos traumos, todėl šis punktas yra viena griežčiausių ir dažniausiai taikomų išimčių visoje rinkoje.
Kuo skiriasi asmens draudimas nuo nelaimingų atsitikimų ir gyvybės draudimas?
Pagrindinis skirtumas yra tas, kad draudimas nuo nelaimingų atsitikimų orientuotas į konkrečias traumas ir jų pasekmes, o gyvybės draudimas apima mirties riziką ir dažnai turi kaupimo elementą. Nelaimingų atsitikimų apsauga suteikia greitas išmokas už kaulų lūžius ar nudegimus, kurios padeda padengti reabilitacijos išlaidas. Gyvybės draudimas yra skirtas ilgalaikiam šeimos finansiniam stabilumui užtikrinti netekties atveju arba kaupiant lėšas pensijai ar vaikų mokslams.
Ką daryti pirmiausia, jei įvyko nelaimingas atsitikimas?
Pirmiausia nedelsdami kreipkitės į artimiausią gydymo įstaigą, kad jums būtų suteikta profesionali pagalba ir oficialiai užfiksuotas traumos faktas. Medicininis dokumentas su tikslia data, laiku ir diagnoze yra esminis įrodymas žalos atlyginimo procesui pradėti. Po vizito pas gydytoją, rekomenduojama per 3-5 darbo dienas informuoti savo draudimo konsultantą arba užregistruoti įvykį bendrovės savitarnos svetainėje, pridedant gautų medicininių išrašų kopijas.
Ar žinojote, kad statistiškai vidutinė trauma Lietuvoje darbingą žmogų iš kasdienės veiklos išmuša bent 24 dienoms, o tai vidutinei šeimai gali reikšti daugiau nei 1 500 € neplanuotų išlaidų ir prarastų pajamų? Šis skaičius dažnai tampa kritiniu išbandymu namų ūkio biudžetui, kai santaupos tirpsta greičiau nei vyksta gijimo procesas. Jūs tikrai nesate vieni, jei jaučiate natūralų nerimą dėl sudėtingų sutarčių sąlygų ar abejojate, ar pasirinktas draudimas nuo nelaimingų atsitikimų iš tiesų padengs realias gydymo bei reabilitacijos sąskaitas privačiose klinikose. Tai suprantama baimė, nes finansinis saugumas yra pamatas, ant kurio statote savo šeimos ateitį.
Šiame straipsnyje sužinosite, kaip teisingai suformuota apsauga tampa tvirtu finansiniu saugikliu, leidžiančiu išlaikyti stabilumą net ir susidūrus su nenumatytais sveikatos iššūkiais. Mes ne tik išsklaidysime mitus apie painias draudimo taisykles, bet ir pateiksime ekspertines įžvalgas, kurios padės priimti pasvertą sprendimą be jokio spaudimo. Apžvelgsime konkrečius žingsnius, kaip pritaikyti draudimo sąlygas prie savo aktyvaus gyvenimo būdo ir kodėl individuali konsultanto pagalba yra vertingesnė už standartizuotas internetines skaičiuokles.
Ką sužinosite
-
Sužinokite, kuo skiriasi valstybinis gydymas nuo asmeninės finansinės apsaugos ir kodėl ši parama yra kritinė užtikrinant Jūsų šeimos stabilumą po traumų.
-
Išsiaiškinkite, kokias konkrečias rizikas – nuo kaulų lūžių iki ilgalaikio neįgalumo – apima profesionalus draudimas nuo nelaimingų atsitikimų.
-
Išvenkite 5 dažniausių klaidų, kurios kainuoja brangiausiai, ir sužinokite, kodėl pigiausias polisas ne visada garantuoja realią pagalbą.
-
Išmokite teisingai apskaičiuoti optimalią draudimo sumą, remdamiesi metinių pajamų taisykle bei savo šeimos finansiniais įsipareigojimais.
-
Atraskite draudimo ir finansų konsultanto vertę, gaudami objektyvias įžvalgas ir asmeninį aptarnavimą.
Turinys
-
Kas yra draudimas nuo nelaimingų atsitikimų ir kodėl jis svarbus šeimoms?
-
Ką iš tikrųjų apima ši apsauga: nuo traumų iki kritinių ligų
-
Kaip apskaičiuoti optimalią draudimo sumą Jūsų šeimos saugumui?
-
Kodėl nepriklausomas draudimo ir finansų konsultantas yra geriau nei draudimas internetu?
Kas yra draudimas nuo nelaimingų atsitikimų ir kodėl jis svarbus?
Dauguma žmonių dažnai painioja valstybinį socialinį saugumą su asmenine finansine apsauga. Kas yra draudimas nuo nelaimingų atsitikimų iš esmės? Tai Jūsų finansinis skydas, skirtas amortizuoti nuostolius, atsiradusius dėl netikėtos traumos ar susižalojimo. Svarbu suprasti esminį skirtumą: Privalomasis sveikatos draudimas (PSD) užtikrina, kad gydymo įstaigų medikai Jus gydys nemokamai, tačiau jis nepadengs Jūsų būsto paskolos įmokų ar kasdienių išlaidų, kol sveikstate. Draudimas nuo nelaimingų atsitikimų moka išmokas tiesiogiai Jums, o ne gydymo įstaigai, todėl šie pinigai tampa kritiniu resursu šeimos stabilumui išlaikyti.
Draudimo esmė: Jūsų pajamų apsauga
Pagrindinis šios apsaugos tikslas yra užtikrinti pajamų tęstinumą. Kai vienas šeimos narys dėl traumos negali dirbti, šeimos biudžetas patiria dvigubą smūgį: sumažėja įplaukos ir atsiranda papildomų išlaidų vaistams ar reabilitacijai. Finansinis saugumas užtikrinamas per du pagrindinius išmokų tipus:
-
Vienkartinė išmoka: skiriama fiksavus konkretų faktą, pavyzdžiui, kaulo lūžį ar minkštųjų audinių sužalojimą. Jos dydis priklauso nuo traumos sudėtingumo.
-
Dienpinigiai: tai periodinė išmoka už kiekvieną nedarbingumo dieną, kuri padeda kompensuoti skirtumą tarp "Sodros" mokamos pašalpos ir Jūsų realaus darbo užmokesčio.
Šis mechanizmas leidžia išvengti santaupų tirpimo kritiniu laikotarpiu. Tai ypač aktualu dirbantiems pagal individualią veiklą, kuriems ligos išmokos iš valstybės biudžeto dažnai yra minimalios.
Lietuvos specifika
Analizuojant 2026 metų tendencijas, matome, kad Lietuvoje traumų pobūdis keičiasi. Augantis populiarumas aktyvaus laisvalaikio zonose, lemia 14 procentų dažnesnes sportines traumas tarp darbingo amžiaus asmenų. Buitinės traumos remontuojant būstus ar dirbant sode vis dar sudaro apie 40 procentų visų registruotų atvejų.
Kodėl draudimo konsultantas yra vertingesnis nei standartizuota internetinė platforma? Jis geriau supranta Jūsų gyvenimo būdą ir vietos infrastruktūros keliamas rizikas. Asmeninis ryšys leidžia sudaryti sutartį, kuri nėra tik formalus dokumentas. Tai individualizuotas sprendimas, pritaikytas prie Jūsų šeimos hobių, darbo pobūdžio ir finansinių įsipareigojimų. Profesionalus patarėjas padeda identifikuoti spragas, kurių patys galite nepastebėti, užtikrindamas, kad nelaimės atveju neliktumėte vieni su finansine našta.
Ką iš tikrųjų apima ši apsauga: nuo traumų iki kritinių ligų
Draudimo sutartis nėra tik formalus dokumentas; tai jūsų asmeninis finansinis saugiklis, kuris suveikia tada, kai sveikata netikėtai sušlubuoja. Pasirinktas draudimas nuo nelaimingų atsitikimų dažniausiai apjungia keturias esmines rizikų grupes. Pirmiausia tai fizinės traumos: kaulų lūžiai, sąnarių išnirimai ar raiščių plyšimai. Antroji dalis skirta ilgalaikėms pasekmėms, tokioms kaip neįgalumas, kai dėl įvykio visam laikui prarandama dalis darbingumo. Trečioji grupė apima kritines ligas, pavyzdžiui, infarktą, insultą ar onkologinius susirgimus. Galiausiai numatoma mirties rizika, kuri užtikrina finansinį stabilumą šeimos nariams netekties valandą.
Lietuvos rinkos duomenys rodo, kad 2023 metais vidutinė išmoka už kojos ar rankos lūžį siekė apie 650 eurų. Tuo tarpu sudėtingesni gydymo atvejai reikalauja tūkstantinių investicijų į reabilitaciją. Kritinių ligų apsauga yra dar solidesnė: diagnozavus sunkią ligą, išmokos dažnai prasideda nuo 15 000 eurų ir gali siekti 100 000 eurų sumą. Šie pinigai leidžia rinktis kokybiškesnį gydymą ar tiesiog ramiai sveikti nesirūpinant dėl kasdienių sąskaitų.
Traumų draudimas: dažniausiai pasitaikantys atvejai
Kiekviena trauma vertinama pagal griežtas draudimo bendrovės lenteles, kur nurodomas konkretus išmokos procentas nuo draudimo sumos. Pavyzdžiui, už stipinikaulio lūžį paprastai mokama nuo 3 iki 6 proc. nuo sutartyje numatytos sumos. Jei jūsų draudimo suma yra 30 000 eurų, gausite iki 1800 eurų išmoką. Net jei sužalojimas atrodo nedidelis, pavyzdžiui, smegenų sukrėtimas ar stiprus sumušimas, reabilitacija gali užtrukti 20 ar daugiau dienų. Svarbu suprasti, kad draudimas nuo nelaimingų atsitikimų galioja ne tik darbe, bet ir buityje ar sportuojant, todėl apsauga yra nepertraukiama.
Papildomos apsaugos: dienpinigiai ir ligonpinigiai
Dienpinigiai tampa kritiškai svarbūs gydantis namuose po traumų ar operacijų. Rekomenduojama rinktis tokius limitus, kurie padengtų bent 80 proc. jūsų dienos pajamų. Jei jūsų mėnesio atlyginimas yra 1600 eurų, viena jūsų darbo diena verta maždaug 75 eurų, todėl 50-65 eurų dienpinigiai padės išlaikyti finansinį balansą. Ligonpinigiai mokami už kiekvieną stacionare praleistą parą, dažniausiai nuo pirmos ar trečios nakvynės ligoninėje. Tai papildoma parama, skirta padengti vaistų ar slaugos išlaidas. Norėdami suprasti, koks apsaugos lygis geriausiai tinka jūsų gyvenimo būdui, pasikonsultuokite su mūsų specialistais dėl individualaus plano sudarymo.
-
Dienpinigiai: kompensacija už nedarbingumo dienas gydantis namuose.
-
Ligonpinigiai: fiksuota suma už kiekvieną parą ligoninės palatoje.
-
Limitų pasirinkimas: derinamas prie asmeninių pajamų ir šeimos įsipareigojimų.
5 klaidos renkantis draudimą, kurios gyventojams kainuoja brangiausiai
Lietuvos gyventojai dažnai ieško būdų optimizuoti savo išlaidas, tačiau klaida pasirenkant apsaugos priemones gali virsti tūkstantiniais nuostoliais. Netinkamai suformuotas draudimas nuo nelaimingų atsitikimų tampa tik papildoma eilute išlaidų sąraše, o ne realiu finansiniu saugikliu krizės metu. Dažniausia problema yra orientacija tik į mažiausią įmoką. Jei renkatės polisą, kurio mėnesinė kaina nesiekia 10 eurų, tikėtina, kad išmokos už traumas bus simbolinės. Jei tarkime asmens darbo mokestis 2 100 eurų (neatskaičius mokesčių), 150 eurų išmoka už lūžį nepadengs net savaitės prarastų pajamų.
Kita kritinė klaida yra per mažos draudimo sumos. Pasirinkus 5 000 eurų limitą mirties ar neįgalumo atveju, šeima liktų be jokios realios paramos. Specialistai rekomenduoja, kad suma mirties atveju sudarytų bent 2-3 metų jūsų metines pajamas. Taip pat svarbu atidžiai įvertinti išimtis. Alkoholis, ekstremalūs pomėgiai be papildomo įtraukimo į sutartį ar lėtinės ligos yra standartinės priežastys, leidžiančios bendrovei nemokėti išmokos.
Skaidrumas ir sąžiningumas pildant anketą
Klaidingos informacijos pateikimas yra tiesiausias kelias į sutarties pripažinimą negaliojančia. Jei jūsų kasdienybė susijusi su statybomis, o anketoje nurodote biuro darbą, rizika susižeisti yra 45 proc. didesnė, nei deklaruojama. Draudimo bendrovės atlieka tyrimus įvykus žalai, o nustatytas neatitikimas reiškia sumažintas ar net nulines išmokas.
Deklaruoti pavojingus hobius būtina. Alpinizmas, moto sportas ar net dalyvavimas mėgėjų krepšinio lygose padidina rizikos laipsnį. Nors įmoka gali pakilti 20-30 proc., tai garantuoja, kad draudimas nuo nelaimingų atsitikimų suveiks būtent tada, kai jo labiausiai reikės. Sąžiningumas pildant anketą yra jūsų investicija į ramybę, o ne papildomas mokestis.
Draudimo sąlygų lyginimas: ne visos bendrovės vienodos
Įvairių draudimo bendrovių siūlomi produktai skiriasi traumų vertinimo lentelėmis. Viena bendrovė už stipinkaulio lūžį gali išmokėti 3 proc. nuo draudimo sumos, kita – 7 proc. Skirtumas atrodo nedidelis, kol jo nepaverčiate eurais: nuo 20 000 eurų sumos tai yra 800 eurų skirtumas. Profesionalus konsultantas padeda pamatyti šiuos niuansus, kurių savarankiškai lyginant kainas internete pastebėti beveik neįmanoma.
Sutartyje privalote rasti ir suprasti šiuos punktus:
-
Tikslus traumų sąrašas ir jų vertinimo procentinė išraiška;
-
Dienpinigių mokėjimo tvarka (nuo kurios nedarbingumo dienos pradedama skaičiuoti);
-
Ligonpinigių dydis ir maksimali jų mokėjimo trukmė;
-
Teritorinis galiojimas, užtikrinantis apsaugą ne tik Lietuvoje, bet ir kelionių metu.
Draudimo ir finansų konsultantų teikiama profesionali konsultacija leidžia individualiai pritaikyti sąlygas, vengiant standartizuotų paketų, kurie dažnai neatitinka specifinio gyventojų gyvenimo būdo ar darbo pobūdžio.
Kaip apskaičiuoti optimalią draudimo sumą Jūsų šeimos saugumui?
Saugumas prasideda nuo tikslių skaičių, o ne nuo spėjimų. Nustatant draudimo sumą, finansų ekspertų rekomenduojama bazinė taisyklė yra paprasta: išmoka neįgalumo ar darbingumo praradimo atveju turėtų siekti bent 2 arba 3 metų Jūsų vidutines metines pajamas. Jei uždirbate 20 000 € per metus, Jūsų apsaugos riba turėtų prasidėti nuo 40 000 € iki 60 000 €. Ši suma skirta ne tik einamosioms išlaidoms padengti, bet ir gyvenimo būdo pritaikymui prie naujų aplinkybių, pavyzdžiui, būsto renovacijai ar specifinei medicininei įrangai.
Individualus poreikių testas reikalauja įvertinti visus šeimos įsipareigojimus. Jei turite būsto paskolą ar kitų kredito sutarčių, draudimo suma privalo padengti bent jau likutinę skolos dalį. Šeimose, kuriose auga 2 ar daugiau vaikų, poreikis saugumui išauga dar 30 procentų, nes vieno iš tėvų pajamų praradimas tiesiogiai veikia vaikų ugdymo kokybę ir užklasinę veiklą. Finansinis rezervas, kurį rekomenduojama turėti 3-6 mėnesių išlaidų dydžio, veikia kartu su draudimu: rezervas padeda išgyventi pirmąsias savaites po įvykio, o draudimo išmoka užtikrina ilgalaikį stabilumą.
Finansinis planas: draudimas kaip jo dalis
Dauguma draudimo konsultantų sutinka, kad draudimas nuo nelaimingų atsitikimų yra pamatinis saugumo piramidės etapas. Tai įrankis, kuris apsaugo Jūsų brangiausią turtą – gebėjimą generuoti pajamas. Skaičiuojant poreikį trumpalaikiam darbingumo praradimui, pavyzdžiui, 3 mėnesių laikotarpiui, reikia sumuoti fiksuotas išlaidas (nuoma, komunaliniai mokesčiai, maistas) ir pridėti apie 15 procentų nenumatytoms gydymo išlaidoms.
Paimkime realų pavyzdį: Šeima, turinti 115 000 € būsto paskolą ir 2 400 € bendras mėnesio pajamas. Jei pagrindinis šeimos maitintojas patiria traumą ir negali dirbti 90 dienų, šeimos biudžete atsiveria maždaug 4 500 € skylė. Tinkamai suformuotas apsaugos modelis užtikrina, kad išmoka pilnai padengtų šį skirtumą, todėl šeimai nereikia liesti savo ilgalaikių santaupų ar skolintis iš artimųjų.
Vaikų draudimas: specifika ir nauda
Moksleivio draudimas yra kritiškai svarbus dėl itin aukšto traumų dažnio aktyvaus augimo periodu. Statistika rodo, kad apie 18 procentų visų traumų Lietuvoje vaikai patiria būtent ugdymo įstaigose ar sporto būreliuose. Pasirinktas draudimas nuo nelaimingų atsitikimų leidžia tėvams nesukti galvos dėl papildomų išlaidų kokybiškai reabilitacijai, kuri po lūžių ar raiščių plyšimų gali kainuoti nuo 45 € už vieną kineziterapijos seansą.
Išmintingas sprendimas yra apjungti vaiko apsaugą su kaupimu studijoms ar savarankiško gyvenimo pradžiai. Tokiu būdu Jūs ne tik užtikrinate momentinę pagalbą įvykus nelaimei, bet ir formuojate kapitalą vaiko ateičiai. Tai sukuria dvigubą vertę: ramybę šiandien ir tvirtą finansinį pagrindą rytoj, kai Jūsų atžala sulauks pilnametystės.
Jei norite sužinoti tikslią sumą, kuri geriausiai atitiktų Jūsų šeimos poreikius, rekomenduojame pasitarti su specialistais. Užsisakykite individualią konsultaciją ir mes padėsime Jums sudėlioti tvarų finansinės apsaugos planą.
Kodėl draudimo ir finansų konsultantas yra geriau nei tiesioginis draudimas?
Kreipdamiesi tiesiai į draudimo bendrovę, Jūs gaunate tik vieną nuomonę ir vieną produktų krepšelį. Nepriklausomas finansų konsultantas veikia kitaip. Mes atstovaujame Jūsų interesams, o ne konkrečios įmonės pardavimų planams. Tai reiškia, kad draudimas nuo nelaimingų atsitikimų bus parinktas lyginant bent kelių skirtingų Lietuvos draudikų sąlygas ir kainas.
Mūsų pagalba nesibaigia ties sutarties pasirašymu. Įvykus nelaimingam atsitikimui, klientai dažnai jaučia stresą ir pasimetimą. Mes konsultuojame pildant žalų pranešimus ir bendraujame su draudimo bendrovėmis, kad išmokos pasiektų Jus laiku. Taikome kompleksinį požiūrį: draudimas, investavimas ir ilgalaikis finansinis planas derinami vienose rankose. Tai leidžia išvengti dubliuojančių paslaugų ir optimizuoti išlaidas, kurios per metus gali sudaryti nuo 150 € iki 400 € sutaupymų.
Mūsų vertybė – Jūsų informuotumas
Skaidrumas yra pamatinis mūsų darbo principas. Padedame identifikuoti punktus, kurie gali apriboti išmokas, pavyzdžiui, specifines sporto traumas ar profesines rizikas, dažnai paslėptas po sudėtingais juridiniais terminais – naudingų įžvalgų apie tai galima rasti ir tokiuose išoriniuose šaltiniuose kaip Kancelaria Radcy Prawnego Monika Trych. Individualios konsultacijos procesas prasideda nuo Jūsų esamos situacijos audito ir tęsiasi per visą sutarties galiojimo laikotarpį. Mes prisiimame atsakomybę už tai, kad Jūs suprastumėte kiekvieną savo parašo reikšmę.
Pradėkite savo saugumo kelionę šiandien
Kviečiame Jus nemokamai konsultacijai. Jos metu įvertinsime, ar Jūsų turimas draudimas nuo nelaimingų atsitikimų vis dar atitinka rinkos standartus ir Jūsų šeimos poreikius. Jei Jūsų dienotvarkė itin įtempta, nuotolinė konsultacija vaizdo skambučiu gali sutaupyti Jūsų laiką ir suteikti visas reikiamas įžvalgas neišeinant iš namų. Saugumas prasideda nuo žinojimo, o ne nuo spėjimo.
**Užsiregistruokite konsultacijai jau dabar! **
Užtikrinkite savo šeimos finansinį stabilumą
Finansinis saugumas ateinančiais metais tiesiogiai priklauso nuo jūsų gebėjimo laiku identifikuoti galimas rizikas ir jas suvaldyti. Tinkamai parinktas draudimas nuo nelaimingų atsitikimų tampa pagrindiniu įrankiu, saugančiu namų ūkio biudžetą nuo neplanuotų medicininių išlaidų ar pajamų praradimo traumų bei kritinių ligų atvejais. Mūsų sukaupta statistika rodo, kad net 7 iš 10 klientų pradinėse sutartyse palieka esminių klaidų, kurios vėliau lemia tūkstantinius nuostolius dėl neišmokėtų kompensacijų.
Ženkite pirmąjį žingsnį link tvarios ateities ir užtikrinto rytojaus jau dabar ir būkite tikri, kad jūsų šeimos ramybė bus apsaugota profesionaliai bei atsakingai.
Dažniausiai užduodami klausimai
Ar draudimas nuo nelaimingų atsitikimų galioja užsienyje?
Taip, standartinis draudimas nuo nelaimingų atsitikimų dažniausiai užtikrina jūsų apsaugą visame pasaulyje 24 valandas per parą. Tai reiškia, kad finansinė parama priklausys tiek traumą patyrus Lietuvoje, tiek atostogaujant ar dirbant bet kurioje kitoje valstybėje. Visgi, prieš išvykdami būtinai peržiūrėkite savo sutartį, nes kai kurios bendrovės taiko išimtis šalims, kuriose vyksta kariniai konfliktai ar yra paskelbta oficiali ekstremali situacija.
Kiek laiko užtrunka gauti išmoką patyrus traumą?
Išmoka į jūsų sąskaitą paprastai pervedama per 5-15 darbo dienų po to, kai pateikiate visus reikiamus medicininius dokumentus. Pagal Lietuvos Respublikos draudimo įstatymą, bendrovė privalo priimti sprendimą ir išmokėti pinigus ne vėliau kaip per 30 kalendorinių dienų nuo visos informacijos gavimo. Procesas vyksta gerokai sparčiau, jei traumą užregistruojate internetu iškart po įvykio ir iškart pridedate gydytojo išrašus su tikslia diagnoze.
Ar galiu nutraukti draudimo sutartį bet kuriuo metu?
Jūs turite teisę nutraukti sutartį bet kada, tačiau privalote apie tai informuoti draudiką raštu prieš 30 kalendorinių dienų. Jei apsigalvojate per pirmąsias 14 dienų nuo sutarties pasirašymo, galite ją anuliuoti ir atgauti visą sumokėtą įmoką, jei nebuvo įvykusių žalų. Vėlesniu laikotarpiu grąžinama nepanaudota įmokos dalis, atskaičiavus sutarties sudarymo ir administravimo išlaidas, kurios rinkoje paprastai siekia iki 15 procentų sumos.
Ar draudimo išmokos yra apmokestinamos pajamų mokesčiu?
Ne, gautos draudimo išmokos už patirtas traumas, neįgalumą ar kitus sveikatos sutrikimus nėra apmokestinamos gyventojų pajamų mokesčiu (GPM). Lietuvos mokesčių įstatymai numato, kad tokia išmoka laikoma kompensacija už patirtą žalą, o ne pelno siekiančiomis pajamomis. Tai praktinis privalumas, nes visa į sąskaitą pervesta suma priklauso jums ir jos nereikia įtraukti į metinę pajamų deklaraciją kaip apmokestinamų pajamų.
Ar draudimas galioja, jei trauma įvyko vartojant alkoholį?
Draudimo apsauga negalioja, jei nelaimingas atsitikimas įvyko dėl jūsų neblaivumo ar apsvaigimo nuo psichotropinių medžiagų. Daugumoje standartinių sutarčių nurodoma, kad jei kraujyje randama daugiau nei 0,4 promilės alkoholio, įvykis pripažįstamas nedraudžiamuoju. Bendrovės visada vertina priežastinį ryšį tarp girtumo ir patirtos traumos, todėl šis punktas yra viena griežčiausių ir dažniausiai taikomų išimčių visoje rinkoje.
Kuo skiriasi asmens draudimas nuo nelaimingų atsitikimų ir gyvybės draudimas?
Pagrindinis skirtumas yra tas, kad draudimas nuo nelaimingų atsitikimų orientuotas į konkrečias traumas ir jų pasekmes, o gyvybės draudimas apima mirties riziką ir dažnai turi kaupimo elementą. Nelaimingų atsitikimų apsauga suteikia greitas išmokas už kaulų lūžius ar nudegimus, kurios padeda padengti reabilitacijos išlaidas. Gyvybės draudimas yra skirtas ilgalaikiam šeimos finansiniam stabilumui užtikrinti netekties atveju arba kaupiant lėšas pensijai ar vaikų mokslams.
Ką daryti pirmiausia, jei įvyko nelaimingas atsitikimas?
Pirmiausia nedelsdami kreipkitės į artimiausią gydymo įstaigą, kad jums būtų suteikta profesionali pagalba ir oficialiai užfiksuotas traumos faktas. Medicininis dokumentas su tikslia data, laiku ir diagnoze yra esminis įrodymas žalos atlyginimo procesui pradėti. Po vizito pas gydytoją, rekomenduojama per 3-5 darbo dienas informuoti savo draudimo konsultantą arba užregistruoti įvykį bendrovės savitarnos svetainėje, pridedant gautų medicininių išrašų kopijas.


