

PZU gyvybės draudimas: Išsami apžvalga ir pasirinkimo gidas
Ar kada susimąstėte, kad didžiausia finansinė klaida yra ne neteisingas investavimo pasirinkimas, o visiškai neapsaugota šeimos ateitis kritiniu momentu? Dauguma žmonių pagrįstai baiminasi pasiklysti sudėtingose sutarčių sąlygose ar tiesiog permokėti už paslaugas, kurių jiems niekada neprireiks. Tai visiškai suprantama, nes tikrasis finansinis saugumas reikalauja ne spėlionių, o tikslių, ekspertinių skaičiavimų. Šiame gide sužinosite, kaip pzu gyvybės draudimas gali tapti tvirtu pamatu jūsų šeimos stabilumui ir kokią realią naudą sukuria profesionalus rizikų valdymas. Mes padėsime jums suprasti, kodėl teisingai suformuota apsauga yra kur kas daugiau nei tik mėnesinė įmoka, tai ramybė, leidžianti planuoti ateitį be nuolatinės įtampos.
Skaitydami toliau, rasite aiškią apsaugų struktūrą ir sužinosite, kaip pasinaudoti valstybės taikoma 20 proc. gyventojų pajamų mokesčio lengvata, kuri tiesiogiai didina jūsų kaupimo efektyvumą. Mes ne tik apžvelgsime technines detales, bet ir suteiksime užtikrintumo, kad jūsų artimieji bus finansiškai saugūs bet kokiomis aplinkybėmis. Tai išsamus gidas, kuris paverčia nežinomybę dėl realaus išmokų gavimo proceso į konkretų ir suprantamą veiksmų planą. Parodysime, kaip profesionalus konsultanto požiūris padeda išvengti klaidų ir užtikrina, kad kiekvienas sumokėtas euras dirbtų jūsų labui.
Ką sužinosite
-
Sužinosite, kaip ilgalaikė rinkos lyderio patirtis padeda užtikrinti šeimos finansinį stabilumą ir efektyviai suvaldyti nenumatytas gyvenimo rizikas.
-
Atrasite esminius skirtumus tarp apsauginio ir kaupiamojo modelių, kad pasirinktas pzu gyvybės draudimas geriausiai atitiktų jūsų individualius ateities tikslus.
-
Išsiaiškinsite, kaip papildomos apsaugos nuo kritinių ligų ar traumų suteikia būtiną finansinę pagalvę bei ramybę sudėtingais gyvenimo etapais.
-
Suprasite, kaip efektyviai pasinaudoti valstybės teikiamomis mokesčių lengvatomis ir susigrąžinti iki 20 % sumokėtų draudimo įmokų, o taip pat būti atleistiems nuo GPM pelno mokesčio.
-
Išmoksite savarankiškai atlikti šeimos poreikių analizę, leidžiančią sudaryti maksimalią vertę kuriančią ir individualiai pritaikytą sutartį.
Turinys
-
Kas yra PZU gyvybės draudimas ir kodėl jis aktualus šiandien?
-
Papildomos PZU apsaugos: Traumų, ligų ir darbingumo draudimas
Kas yra PZU gyvybės draudimas ir kodėl jis aktualus šiandien?
Gyvybės draudimas nėra tiesiog finansinis produktas; tai pamatinis šeimos ekonominio stabilumo įrankis, leidžiantis suvaldyti nenumatytas rizikas. Pasirinktas pzu gyvybės draudimas padeda apsisaugoti nuo scenarijų, kurie gali drastiškai pakeisti įprastą gyvenimo ritmą. Šiandienos dinamiškoje aplinkoje, kai ekonominiai svyravimai tampa kasdienybe, asmens apsauga tampa būtinybe, o ne prabanga. Pagrindinė šios paslaugos paskirtis yra sukurti finansinį saugumo tinklą, kuris suveiktų kritiniu momentu, kai šeima praranda pagrindinį pajamų šaltinį.
Dauguma žmonių klaidingai mano, kad valstybinio socialinio draudimo išmokų pakaks visoms reikmėms padengti. Realybė yra kitokia. Valstybės parama dažniausiai užtikrina tik bazinį išgyvenimo lygį, tačiau ji nepadengia būsto paskolų, lizingo įmokų ar vaikų neformalaus ugdymo išlaidų. Jei turite ilgalaikių finansinių įsipareigojimų, individualus draudimo sprendimas tampa kritiniu veiksniu, saugančiu jūsų turtą nuo priverstinio pardavimo ar skolų naštos. PZU Group, valdanti milijardinius aktyvus ir turinti daugiau nei 200 metų patirtį, suteikia klientams garantiją, kad prisiimti įsipareigojimai bus įvykdyti nepriklausomai nuo rinkos sąlygų.
PZU patikimumas ir patirtis Lietuvoje
PZU prekės ženklas Vidurio ir Rytų Europoje asocijuojasi su solidumu ir ilgalaike strategija. Lietuvoje bendrovė užima reikšmingą rinkos dalį, o tai tiesiogiai koreliuoja su gebėjimu operatyviai ir skaidriai išmokėti žalas. Finansinis stabilumas yra esminis rodiklis, nes gyvybės draudimo sutartys paprastai sudaromos 15, 20 ar net 30 metų laikotarpiui. Renkantis partnerį tokiam ilgam laikui, būtina įvertinti jo kapitalo pakankamumą ir istorinį atsparumą krizėms. Galite skaityti daugiau apie mus ir mūsų požiūrį į partnerystę, kuri grindžiama ne vienkartiniu sandoriu, o nuolatiniu kliento poreikių stebėjimu ir jų atliepimu.
Kaip veikia gyvybės draudimo mechanizmas
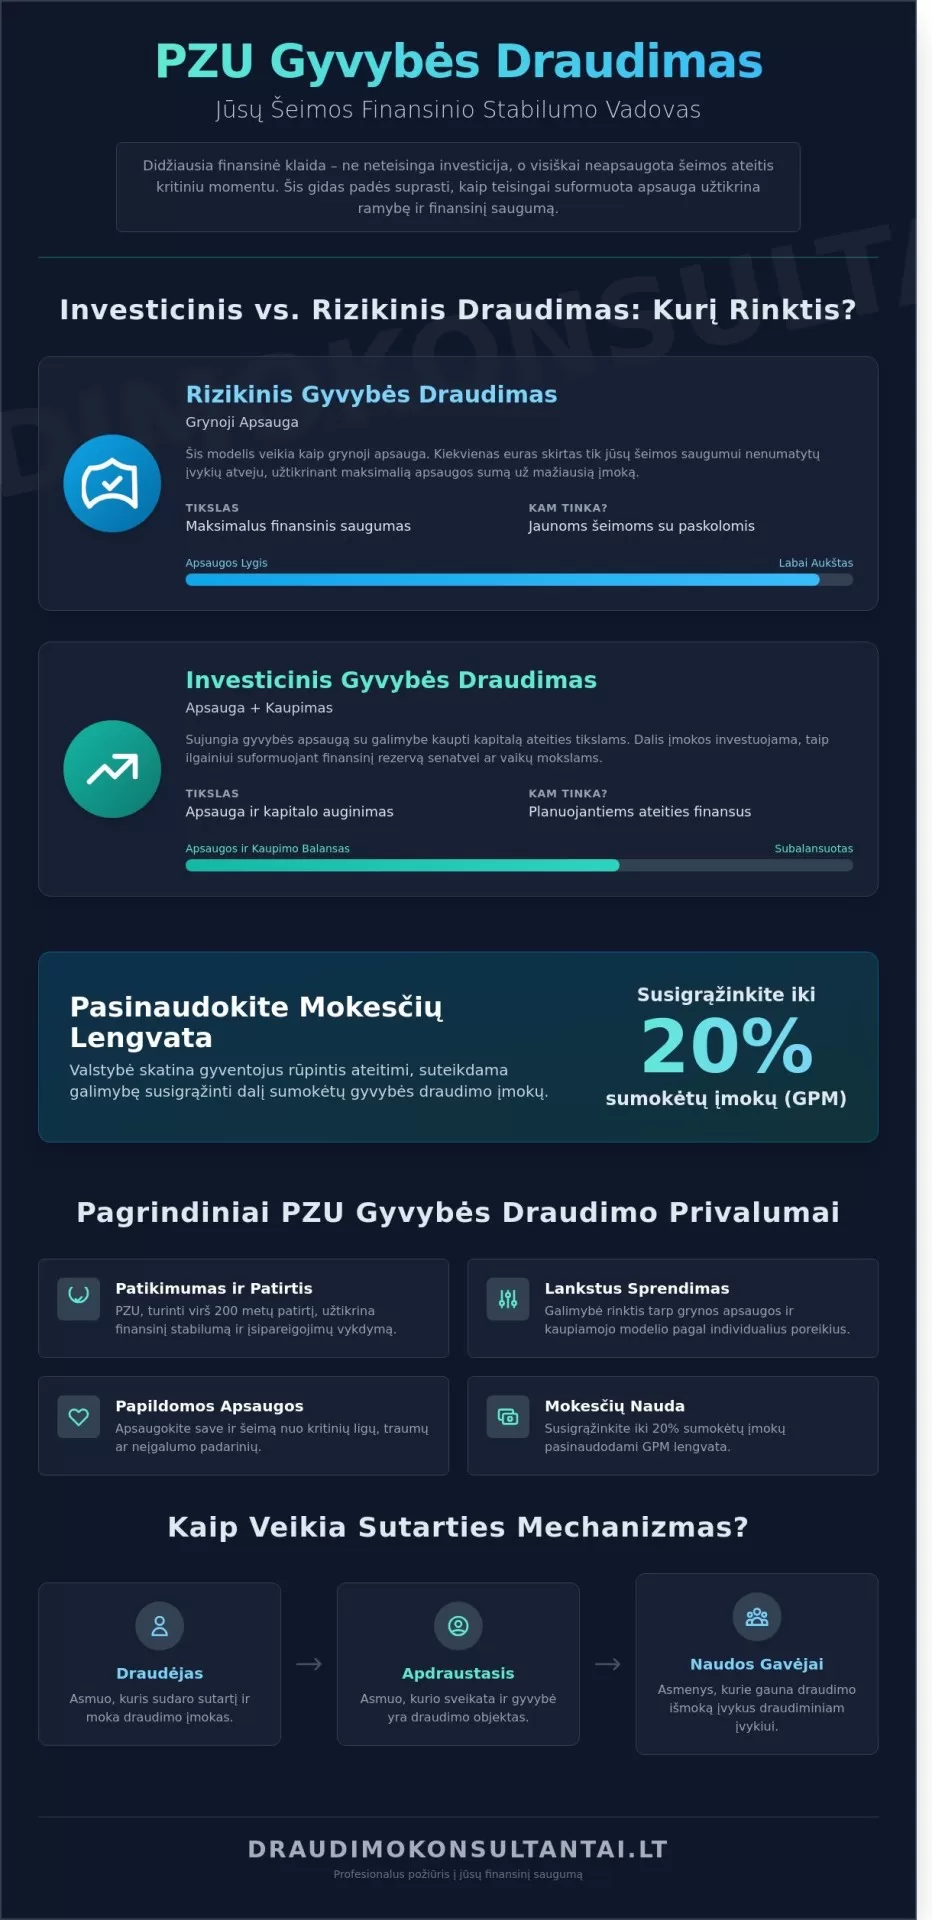
Draudimo veikimo principas yra logiškas ir nesudėtingas. Jūs mokate nustatyto dydžio įmokas, o draudimo bendrovė prisiima finansinę atsakomybę už sutartyje numatytas rizikas. Sutartyje dalyvauja trys pagrindiniai subjektai:
-
Draudėjas – asmuo, kuris sudaro sutartį ir yra atsakingas už įmokų mokėjimą.
-
Apdraustasis – asmuo, kurio sveikata ar gyvybė yra draudimo objektas.
-
Naudos gavėjai – asmenys, kuriems išmokama draudimo suma įvykus draudžiamajam įvykiui.
Prieš pasirašant dokumentus, itin svarbu atlikti individualią poreikių analizę. Tai procesas, kurio metu nustatoma, kokia draudimo suma yra pakankama jūsų šeimai išlaikyti turimą gyvenimo standartą. Profesionalus pzu gyvybės draudimas pritaikomas pagal jūsų pajamas, turimus kreditus ir ateities planus, užtikrinant, kad kiekvienas sumokėtas euras kurtų realią vertę. Tinkamai sureguliuotas mechanizmas leidžia jaustis užtikrintai, žinant, kad nenumatytos aplinkybės nesugriaus jūsų šeimos finansinių pamatų.
Investicinis vs. rizikinis gyvybės draudimas: Kurį rinktis?
Sprendimas tarp rizikinio ir investicinio draudimo dažnai tampa esminiu lūžiu planuojant šeimos biudžetą. Rizikinis draudimas veikia kaip grynoji apsauga. Čia kiekvienas sumokėtas euras tarnauja tik jūsų šeimos saugumui nenumatytų įvykių atveju. Šis modelis neturi kaupimo elemento, todėl leidžia užsitikrinti itin dideles apsaugos sumas už santykinai mažą mėnesinę įmoką. Tai racionalus pasirinkimas tiems, kuriems šiuo metu svarbiausia yra finansinis stabilumas krizinėse situacijose.
Investicinis pzu gyvybės draudimas siūlo dvigubą vertę. Jis sujungia gyvybės apsaugą su galimybe kaupti kapitalą ateities tikslams. Dalis jūsų įmokos nukreipiama į pasirinktus investicinius fondus, todėl ilgainiui suformuojamas finansinis rezervas. Šis variantas suteikia lankstumo, nes bėgant laikui galite keisti įmokų dydį, investavimo strategiją ar net išsiimti dalį sukauptų lėšų nepraėjus visam sutarties terminui. Pasirinkimas priklauso nuo jūsų gyvenimo etapo ir finansinių prioritetų.
-
Jaunoms šeimoms, auginančioms vaikus ir turinčioms finansinių įsipareigojimų, prioritetu turėtų tapti maksimali apsauga.
-
Karjeros viduryje, kai pajamos stabilizuojasi, investicinis draudimas padeda kurti papildomą vertę senatvei ar vaikų mokslams.
-
Verslo savininkams šis įrankis tarnauja kaip papildomas saugiklis, užtikrinantis verslo tęstinumą netekties atveju.
Investicinio draudimo galimybės ir rizikos
Pasirinkus investicinį modelį, jūsų lėšos nukreipiamos į akcijų, obligacijų ar mišrius fondus. Nors rinkų svyravimai yra neišvengiami, istoriškai 10 ar 15 metų laikotarpis leidžia tikėtis teigiamos grąžos, kuri viršija infliaciją. Tai puikus būdas siekti finansinės nepriklausomybės derinant disciplinuotą taupymą su profesionaliu lėšų valdymu. Norėdami pamatyti realius skaičius, išbandykite šią savarankiško kaupimo skaičiuoklę ir įvertinkite galimus rezultatus.
Rizikinis draudimas kaip finansinis skydas
Rizikinis pzu gyvybės draudimas yra nepakeičiamas dengiant būsto paskolą. Bankai reikalauja užtikrinimo, tačiau šeimai tai yra garantas, kad netekus maitintojo, namai liks jų nuosavybe. Rekomenduojama rinktis tokią apsaugos sumą, kuri atitiktų bent 3-5 metų šeimos pajamas plius turimi kreditai. Sužinokite daugiau apie gyvybės apsaugą ir pasirinkite variantą, kuris geriausiai atitinka jūsų atsakomybių lygį. Jei abejojate dėl tinkamo modelio, verta užsiregistruoti individualiai eksperto konsultacijai, kurios metu bus sudarytas jūsų poreikius atitinkantis planas.
Papildomos PZU apsaugos: Traumų, ligų ir darbingumo draudimas
Gyvybės draudimas dažnai klaidingai suvokiamas tik kaip finansinė parama artimiesiems mirties atveju. Tačiau praktika rodo, kad pzu gyvybės draudimas yra kur kas universalesnis įrankis. Jis pirmiausia skirtas apsaugoti jus pačius, kol esate gyvi, bet susiduriate su rimtais sveikatos iššūkiais. Papildomos apsaugos užpildo esmines spragas, kurių nepadengia valstybinis socialinis draudimas. Jos užtikrina, kad šeimos gyvenimo kokybė nenukentėtų dėl netikėtų medicininių išlaidų ar staiga prarastų pajamų.
Statistiškai tikimybė patirti traumą ar susirgti sunkia liga yra bent kelis kartus didesnė nei ankstyvos mirties rizika darbingame amžiuje. Būtent todėl papildomi draudimo variantai dažnai tampa svarbesni už pagrindinę gyvybės apsaugą. Jie sukuria finansinį saugumo tinklą, kuris leidžia oriai sveikti ir išlaikyti įprastą gyvenimo ritmą net ir sunkiausiomis akimirkomis.
Kritinės ligos ir jų įtaka šeimos biudžetui
Diagnozavus onkologinę ligą, ištikus insultui ar infarktui, finansinis stabilumas tampa kritiniu faktoriumi sėkmingam sveikimui. Kritinių ligų apsauga suteikia sutarto dydžio vienkartinę išmoką, kurią galite naudoti savo nuožiūra. Skirtingai nei sveikatos draudimas, kuris kompensuoja tik gydymo sąskaitas ar vaistus, ši išmoka skirta pragyvenimui, paskolų įmokoms ar brangiai reabilitacijai. Tai leidžia šeimai išvengti santaupų išsekinimo, kai vienas iš narių laikinai negali generuoti pajamų.
Ši apsauga apima platų susirgimų sąrašą, įskaitant aklumą, inkstų nepakankamumą ar organų transplantacijas. Gavus diagnozę, išmoka išmokama iš karto, nepriklausomai nuo to, kiek laiko užtruks gydymas. Tai suteikia ramybę ir galimybę rinktis geriausius specialistus be papildomo streso dėl finansų.
Traumų draudimas aktyviam gyvenimui
Kasdienės traumos, pavyzdžiui, kaulų lūžiai, raiščių plyšimai ar gilūs pjūviai, gali ilgam apriboti jūsų judėjimą ir darbingumą. Traumų apsauga veikia pagal aiškiai nustatytą lentelę, kurioje išmokos dydis priklauso nuo sužalojimo sunkumo procento. Jei sportuojate, mėgstate aktyvų laisvalaikį ar tiesiog norite būti ramūs dėl savo buities, ši apsauga yra būtinas pzu gyvybės draudimas priedas.
-
Išmokos skiriamos tiek už smulkias traumas, tiek už sunkius sužalojimus.
-
Finansinė parama padeda padengti papildomas slaugos ar pagalbos namuose išlaidas.
-
Apsauga galioja visą parą, nepriklausomai nuo to, ar trauma įvyko darbe, ar atostogų metu.
Darbingumo netekimo draudimas yra dar vienas esminis elementas, saugantis jūsų ilgalaikes pajamas. Jei dėl ligos ar traumos nebegalite dirbti savo tiesioginio darbo, ši apsauga padeda kompensuoti skirtumą tarp buvusio atlyginimo ir valstybės mokamos pašalpos. Tai ypač aktualu aukštos kvalifikacijos specialistams ir savarankiškai dirbantiems asmenims, kurių pajamos tiesiogiai priklauso nuo jų fizinės bei protinės sveikatos būklės.
Mokesčių lengvatos ir finansinis planavimas su PZU
PZU gyvybės draudimas nėra tik apsauga nuo netikėtų gyvenimo įvykių. Tai strategiškas įrankis, leidžiantis optimizuoti jūsų asmeninius finansus pasinaudojant valstybės teikiamomis paskatomis. Privalumas yra Gyventojų pajamų mokesčio (GPM) lengvata, kuri suteikia galimybę susigrąžinti iki 20 procentų nuo sumokėtų įmokų sumos sutartims sudarytoms iki 2024.12.31. Tai tiesioginė finansinė grąža, kurią gaunate dar prieš įvertinant investicinių fondų pasiektus rezultatus. Sutartį sudarius šiandieną ir ją išlaikius bent 10 metų, naudos gavėjas bus atleidžiamas nuo prievolės mokėti 15 (GPM), o tai gali sudaryti itin didelę sumą, priklausomai nuo kaupimo termino ir pasirinktos mėnesinės įmokos.
Kaupimas vaiko studijoms ir savarankiškam gyvenimui
Planuojant šeimos ateitį, pzu gyvybės draudimas dažnai tampa pagrindu vaiko finansiniam saugumui užtikrinti. Sudarydami sutartį vaiko vardu, jūs sukuriate solidų startinį kapitalą jo studijoms ar pirmiesiems savarankiško gyvenimo žingsniams. Tikslingas kaupimas vaiko studijoms leidžia išvengti staigaus finansinio šoko, kai ateina laikas mokėti už aukštąjį mokslą ar padėti įsigyti pirmąjį būstą.
Ilgalaikis kaupimas visada susiduria su pinigų nuvertėjimo rizika, todėl paprastas taupymas banko sąskaitoje retai būna efektyvus. Būtina reguliariai vertinti pinigų perkamąją galią ir jos pokyčius bėgant metams. Naudodami infliacijos skaičiuoklę, galite tiksliau numatyti, kokią sumą reikės sukaupti norint pasiekti užsibrėžtus tikslus po 10 ar 18 metų. PZU siūlomi investavimo strategijų pasirinkimai padeda sušvelninti infliacijos poveikį. Jūsų lėšos nukreipiamos į diversifikuotus fondus, kurie istoriškai siekia aplenkti kainų augimo tempą. Tai leidžia ne tik išsaugoti, bet ir auginti kapitalo vertę realiąja išraiška.
-
Saugumas: Kaupimas vyksta kartu su gyvybės draudimo apsauga, užtikrinančia paramą šeimai nenumatytais atvejais.
-
Lankstumas: Galite keisti įmokų dydį ar investavimo kryptis priklausomai nuo rinkos situacijos.
-
Kontrolė: Sukauptas kapitalas priklauso jums, o pasibaigus sutarties terminui, jis išmokamas numatytam naudos gavėjui.
Jei norite sužinoti, kaip maksimaliai išnaudoti mokesčių lengvatas jūsų individualiu atveju, užsiregistruokite profesionaliai konsultacijai su mūsų ekspertais.
Kaip sudaryti geriausią PZU gyvybės draudimo sutartį?
Apgalvotas pzu gyvybės draudimas prasideda ne nuo įmokos dydžio, o nuo tikslaus finansinio saugumo poreikio nustatymo. Jūsų šeimos stabilumas priklauso nuo to, ar pasirinkta apsauga padengs visus turimus finansinius įsipareigojimus, tokius kaip būsto paskola ar vaikų ugdymo išlaidos. Rekomenduojama, kad pagrindinė draudimo suma sudarytų bent 3 ar 5 jūsų metinių pajamų dydį. Tik tada galėsite būti tikri, kad nelaimės atveju artimieji išlaikys įprastą gyvenimo kokybę.
Sėkmingas sutarties sudarymas susideda iš kelių esminių etapų:
-
Finansinė analizė. Suskaičiuokite visas mėnesines išlaidas, skolas ir ateities planus.
-
Sąlygų palyginimas. PZU siūlo įvairius apsaugos variantus, todėl vertinkite ne tik kainą, bet ir kritinių ligų bei traumų sąrašus.
-
Taisyklių studijavimas. Kiekviena bendrovė turi išimčių, kada išmoka nemokama. Perskaitykite jas prieš pasirašydami.
-
Sutarties priežiūra. Gyvenimas keičiasi. Gimęs vaikas, naujas darbas ar paimta paskola yra signalas peržiūrėti draudimo sumas.
Klaidos, kurių verta vengti renkantis draudimą
Dažniausia klaida yra per mažos draudimo sumos pasirinkimas siekiant sutaupyti kelis eurus mėnesinei įmokai. Tokia strategija palieka šeimą nesaugią, nes išmoka gali nepadengti net pusės realių poreikių. Kita kritinė rizika yra sveikatos būklės nuslėpimas. Jei pildydami anketą nepažymėsite lėtinių ligų ar žalingų įpročių, bendrovė turi teisinį pagrindą atsisakyti mokėti išmoką įvykus nelaimei. Taip pat venkite skuboto sutarties nutraukimo pirmaisiais dvejais metais. Per šį laikotarpį sukauptas kapitalas būna minimalus, o administravimo mokesčiai gali sudaryti žymią dalį įmokų, todėl patirsite tiesioginių finansinių nuostolių.
Profesionali konsultacija – Jūsų ramybės garantas
Pasirinkti tinkamą apsaugą savarankiškai yra sudėtinga, nes draudimo produktai yra pilni teisinių niuansų. Profesionalus konsultantas vertina jūsų situaciją ne iš pardavėjo, o iš kliento perspektyvos. Konsultacijos metu parengiamas individualus finansinis planas, kuris suderina jūsų pajamas su būtina apsauga. Tai užtikrina, kad pzu gyvybės draudimas taps efektyviu įrankiu, o ne papildoma našta biudžetui.
Kviečiame priimti sprendimus remiantis skaičiavimais, o ne emocijomis. Registruokitės nemokamai konsultacijai ir sužinokite geriausią sprendimą Jums bei Jūsų šeimai. Profesionalus patarimas padės išvengti brangių klaidų ir suteiks užtikrintumo dėl ateities.
Ženkite užtikrintą žingsnį link tvarios finansinės ateities
Tinkamai parinktas pzu gyvybės draudimas yra daugiau nei paprasta sutartis. Tai jūsų šeimos stabilumo garantas, kuris veikia kaip saugos pagalvė krizinėse situacijose. Svarbu įvertinti, kad Lietuvoje galiojanti 20 proc. gyventojų pajamų mokesčio lengvata leidžia susigrąžinti dalį sumokėtų įmokų kasmet, todėl finansinis planavimas tampa dar efektyvesnis. PZU grupė, sukaupusi daugiau nei 200 metų patirtį draudimo rinkoje, siūlo lanksčius sprendimus tiek rizikos apsaugai, tiek investiciniam kaupimui.
Kiekviena detalė, nuo traumų draudimo sumų iki darbingumo praradimo sąlygų, turi būti suformuluota tiksliai. Mes siūlome ne tik produktų palyginimą, bet ir visapusišką pagalbą administruojant sutartis visą jų galiojimo laikotarpį. Mūsų ekspertų analizė padės išvengti klaidų, kurios vėliau gali brangiai kainuoti. Jūsų ramybė ir finansinis saugumas yra pasiekiami ranka, kai šalia turite patikimą partnerį.
Užsiregistruokite profesionaliai konsultacijai ir susikurkite savo saugumo planą
Pasitikėkite savo sprendimu ir leiskite mums pasirūpinti techninėmis detalėmis, kol jūs susikoncentruosite į tai, kas gyvenime svarbiausia.
Dažniausiai užduodami klausimai
Ar PZU gyvybės draudimas tinka būsto paskolai drausti?
Taip, PZU gyvybės draudimas yra tinkamas pasirinkimas norint apdrausti būsto paskolą ir apsaugoti šeimos finansinius įsipareigojimus. Bankai paprastai reikalauja, kad draudimo suma dengtų 100 procentų kredito likučio. Galite rinktis fiksuotą arba mažėjančią draudimo sumą, kuri tiesiogiai koreliuoja su jūsų skolos dydžiu. Tai padeda optimizuoti įmokas, nes laikui bėgant jos gali mažėti kartu su kreditu. Tokiu būdu užtikrinama, kad šeimai neteks prisiimti finansinės naštos nenumatytos tragedijos atveju.
Toks finansinis saugumas svarbus ne tik būsto paskolai, bet ir kitiems įsipareigojimams. Pavyzdžiui, ieškant platesnio konteksto apie finansavimo galimybes kaimyninėse šalyse, galite explore Kredīts pret nekustamo īpašumu Latvijoje.
Kokia yra minimali mėnesinė įmoka PZU investiciniam draudimui?
Minimali mėnesinė įmoka investiciniam draudimui paprastai prasideda nuo 40 eurų. Ši suma leidžia pradėti kaupti kapitalą ateičiai ir kartu turėti bazinę apsaugą nuo pagrindinių rizikų. Rekomenduojama įvertinti savo pajamas ir skirti bent 10 procentų jų ilgalaikiam finansiniam saugumui. Mažesnės įmokos gali nepadengti administravimo kaštų, todėl 40 eurų riba laikoma racionaliu startu siekiant realios grąžos. Jūs visada galite didinti šią sumą augant jūsų pajamoms.
Ar galiu susigrąžinti GPM už rizikinį gyvybės draudimą?
Gyventojų pajamų mokesčio (GPM) lengvata taikoma tik kaupiamosioms sutartims, todėl už grynąjį rizikinį draudimą susigrąžinti 20 procentų mokesčių negalėsite. Valstybė skatina būtent ilgalaikį kaupimą. Jei jūsų PZU gyvybės draudimas apima investicinę dalį, galite susigrąžinti iki 300 eurų per metus. Ši suma skaičiuojama nuo bendros 1500 eurų įmokų ribos visoms gyvybės draudimo ir trečios pakopos pensijų fondų įmokoms.
Svarbu atkreipti dėmesį, kad ši GPM lengvata taikoma tik toms sutartims, kurios sudarytos iki 2024 m. gruodžio 31 d.
Tačiau net ir sudarius naują sutartį šiandien, išlieka reikšminga mokestinė nauda: jei sutartis išlaikoma ilgiau nei 10 metų, investicinis pelnas (viršpelnis) nėra apmokestinamas 15 % GPM tarifu. Tai gali sudaryti solidžią sumą ilgalaikėje perspektyvoje, todėl investicinis gyvybės draudimas išlieka konkurencingu ir patraukliu įrankiu ilgalaikiam investuotojui, siekiančiam efektyviai auginti kapitalą.
Kas nutinka su sukauptais pinigais nutraukus sutartį anksčiau laiko?
Nutraukus sutartį anksčiau laiko, jums išmokama sukaupta išperkamoji suma, kuri pirmaisiais 2 ar 3 metais būna minimali dėl patirtų sutarties sudarymo išlaidų. Kiekvienoje sutartyje pateikiama išperkamųjų sumų lentelė, kurioje matysite prognozes skirtingiems laikotarpiams. Po 5 ar 10 ir daugiau metų kaupimo ši suma tampa didesnė. Prieš priimant sprendimą nutraukti įsipareigojimus, verta pasitarti su konsultantu.
Ar PZU draudimas galioja išvykus į užsienį?
Taip, PZU gyvybės draudimo apsauga galioja visame pasaulyje 24 valandas per parą be papildomų teritorinių apribojimų. Jūsų apsauga išlieka aktyvi tiek atostogų, tiek komandiruočių metu. Svarbu žinoti, kad išimtys taikomos tik aktyvių karo veiksmų zonoms ar šalims, kurios įtrauktos į oficialius rizikos sąrašus. Jei planuojate užsiimti profesionaliu sportu ar ekstremaliomis veiklomis užsienyje, apie tai būtina informuoti draudiką dar prieš pasirašant sutartį.
Kalbant apie keliones, svarbu ne tik jaustis saugiai, bet ir gerai suplanuoti savo laiką. Pavyzdžiui, jei svarstote apie trumpą išvyką į kaimyninę Estiją, galite discover Parasta Tallinnassa ir rasti geriausius patarimus savo viešnagei.
Kaip greitai PZU išmoka draudimo išmoką įvykus nelaimei?
Draudimo bendrovė įsipareigoja išmokėti sumą per 30 kalendorinių dienų nuo visų reikiamų dokumentų gavimo, tačiau praktiškai tai dažnai įvyksta per 10 darbo dienų. Greitis tiesiogiai priklauso nuo pateiktos informacijos tikslumo ir medicininių pažymų išsamumo. Jei įvykis yra aiškus ir nereikalauja papildomų ekspertizių, lėšos pasiekia gavėją operatyviai. Klientų aptarnavimo specialistai visada padeda užpildyti pranešimą apie žalą, kad procesas neužsitęstų ir būtų sklandus.
Ar galima keisti naudos gavėjus galiojančioje sutartyje?
Jūs turite teisę bet kada keisti naudos gavėjus galiojančioje sutartyje pateikdami rašytinį prašymą per savitarnos sistemą, skyriuje arba per savo asmeninį konsultantą. Galima nurodyti vieną ar kelis asmenis, paskirstant jiems išmokos dalis konkrečiais procentais. Tai ypač aktualu pasikeitus šeiminei padėčiai, gimus vaikams ar pasikeitus kitiems finansiniams įsipareigojimams. Šis procesas yra nemokamas. Atnaujinta informacija įsigalioja iškart, kai draudikas patvirtina prašymo gavimą ir atlieka pakeitimus sistemoje.
Kuo PZU gyvybės draudimas skiriasi nuo kitų bendrovių pasiūlymų?
PZU išsiskiria savo finansiniu stabilumu, nes grupė valdo daugiau nei 10 milijardų eurų vertės turtą ir turi ilgametę patirtį Vidurio Europoje. Jų pzu gyvybės draudimas siūlo itin platų kritinių ligų sąrašą, kuris apima daugiau susirgimų nei daugelis standartinių rinkos produktų. Lankstumas derinant investavimo kryptis su aukšto lygio rizikų apsauga leidžia sukurti individualų planą kiekvienam klientui. Jų požiūris orientuotas į ilgalaikę partnerystę ir ekspertinę pagalbą, o ne į masinius pardavimus.
Ar kada susimąstėte, kad didžiausia finansinė klaida yra ne neteisingas investavimo pasirinkimas, o visiškai neapsaugota šeimos ateitis kritiniu momentu? Dauguma žmonių pagrįstai baiminasi pasiklysti sudėtingose sutarčių sąlygose ar tiesiog permokėti už paslaugas, kurių jiems niekada neprireiks. Tai visiškai suprantama, nes tikrasis finansinis saugumas reikalauja ne spėlionių, o tikslių, ekspertinių skaičiavimų. Šiame gide sužinosite, kaip pzu gyvybės draudimas gali tapti tvirtu pamatu jūsų šeimos stabilumui ir kokią realią naudą sukuria profesionalus rizikų valdymas. Mes padėsime jums suprasti, kodėl teisingai suformuota apsauga yra kur kas daugiau nei tik mėnesinė įmoka, tai ramybė, leidžianti planuoti ateitį be nuolatinės įtampos.
Skaitydami toliau, rasite aiškią apsaugų struktūrą ir sužinosite, kaip pasinaudoti valstybės taikoma 20 proc. gyventojų pajamų mokesčio lengvata, kuri tiesiogiai didina jūsų kaupimo efektyvumą. Mes ne tik apžvelgsime technines detales, bet ir suteiksime užtikrintumo, kad jūsų artimieji bus finansiškai saugūs bet kokiomis aplinkybėmis. Tai išsamus gidas, kuris paverčia nežinomybę dėl realaus išmokų gavimo proceso į konkretų ir suprantamą veiksmų planą. Parodysime, kaip profesionalus konsultanto požiūris padeda išvengti klaidų ir užtikrina, kad kiekvienas sumokėtas euras dirbtų jūsų labui.
Ką sužinosite
-
Sužinosite, kaip ilgalaikė rinkos lyderio patirtis padeda užtikrinti šeimos finansinį stabilumą ir efektyviai suvaldyti nenumatytas gyvenimo rizikas.
-
Atrasite esminius skirtumus tarp apsauginio ir kaupiamojo modelių, kad pasirinktas pzu gyvybės draudimas geriausiai atitiktų jūsų individualius ateities tikslus.
-
Išsiaiškinsite, kaip papildomos apsaugos nuo kritinių ligų ar traumų suteikia būtiną finansinę pagalvę bei ramybę sudėtingais gyvenimo etapais.
-
Suprasite, kaip efektyviai pasinaudoti valstybės teikiamomis mokesčių lengvatomis ir susigrąžinti iki 20 % sumokėtų draudimo įmokų, o taip pat būti atleistiems nuo GPM pelno mokesčio.
-
Išmoksite savarankiškai atlikti šeimos poreikių analizę, leidžiančią sudaryti maksimalią vertę kuriančią ir individualiai pritaikytą sutartį.
Turinys
-
Kas yra PZU gyvybės draudimas ir kodėl jis aktualus šiandien?
-
Papildomos PZU apsaugos: Traumų, ligų ir darbingumo draudimas
Kas yra PZU gyvybės draudimas ir kodėl jis aktualus šiandien?
Gyvybės draudimas nėra tiesiog finansinis produktas; tai pamatinis šeimos ekonominio stabilumo įrankis, leidžiantis suvaldyti nenumatytas rizikas. Pasirinktas pzu gyvybės draudimas padeda apsisaugoti nuo scenarijų, kurie gali drastiškai pakeisti įprastą gyvenimo ritmą. Šiandienos dinamiškoje aplinkoje, kai ekonominiai svyravimai tampa kasdienybe, asmens apsauga tampa būtinybe, o ne prabanga. Pagrindinė šios paslaugos paskirtis yra sukurti finansinį saugumo tinklą, kuris suveiktų kritiniu momentu, kai šeima praranda pagrindinį pajamų šaltinį.
Dauguma žmonių klaidingai mano, kad valstybinio socialinio draudimo išmokų pakaks visoms reikmėms padengti. Realybė yra kitokia. Valstybės parama dažniausiai užtikrina tik bazinį išgyvenimo lygį, tačiau ji nepadengia būsto paskolų, lizingo įmokų ar vaikų neformalaus ugdymo išlaidų. Jei turite ilgalaikių finansinių įsipareigojimų, individualus draudimo sprendimas tampa kritiniu veiksniu, saugančiu jūsų turtą nuo priverstinio pardavimo ar skolų naštos. PZU Group, valdanti milijardinius aktyvus ir turinti daugiau nei 200 metų patirtį, suteikia klientams garantiją, kad prisiimti įsipareigojimai bus įvykdyti nepriklausomai nuo rinkos sąlygų.
PZU patikimumas ir patirtis Lietuvoje
PZU prekės ženklas Vidurio ir Rytų Europoje asocijuojasi su solidumu ir ilgalaike strategija. Lietuvoje bendrovė užima reikšmingą rinkos dalį, o tai tiesiogiai koreliuoja su gebėjimu operatyviai ir skaidriai išmokėti žalas. Finansinis stabilumas yra esminis rodiklis, nes gyvybės draudimo sutartys paprastai sudaromos 15, 20 ar net 30 metų laikotarpiui. Renkantis partnerį tokiam ilgam laikui, būtina įvertinti jo kapitalo pakankamumą ir istorinį atsparumą krizėms. Galite skaityti daugiau apie mus ir mūsų požiūrį į partnerystę, kuri grindžiama ne vienkartiniu sandoriu, o nuolatiniu kliento poreikių stebėjimu ir jų atliepimu.
Kaip veikia gyvybės draudimo mechanizmas
Draudimo veikimo principas yra logiškas ir nesudėtingas. Jūs mokate nustatyto dydžio įmokas, o draudimo bendrovė prisiima finansinę atsakomybę už sutartyje numatytas rizikas. Sutartyje dalyvauja trys pagrindiniai subjektai:
-
Draudėjas – asmuo, kuris sudaro sutartį ir yra atsakingas už įmokų mokėjimą.
-
Apdraustasis – asmuo, kurio sveikata ar gyvybė yra draudimo objektas.
-
Naudos gavėjai – asmenys, kuriems išmokama draudimo suma įvykus draudžiamajam įvykiui.
Prieš pasirašant dokumentus, itin svarbu atlikti individualią poreikių analizę. Tai procesas, kurio metu nustatoma, kokia draudimo suma yra pakankama jūsų šeimai išlaikyti turimą gyvenimo standartą. Profesionalus pzu gyvybės draudimas pritaikomas pagal jūsų pajamas, turimus kreditus ir ateities planus, užtikrinant, kad kiekvienas sumokėtas euras kurtų realią vertę. Tinkamai sureguliuotas mechanizmas leidžia jaustis užtikrintai, žinant, kad nenumatytos aplinkybės nesugriaus jūsų šeimos finansinių pamatų.
Investicinis vs. rizikinis gyvybės draudimas: Kurį rinktis?
Sprendimas tarp rizikinio ir investicinio draudimo dažnai tampa esminiu lūžiu planuojant šeimos biudžetą. Rizikinis draudimas veikia kaip grynoji apsauga. Čia kiekvienas sumokėtas euras tarnauja tik jūsų šeimos saugumui nenumatytų įvykių atveju. Šis modelis neturi kaupimo elemento, todėl leidžia užsitikrinti itin dideles apsaugos sumas už santykinai mažą mėnesinę įmoką. Tai racionalus pasirinkimas tiems, kuriems šiuo metu svarbiausia yra finansinis stabilumas krizinėse situacijose.
Investicinis pzu gyvybės draudimas siūlo dvigubą vertę. Jis sujungia gyvybės apsaugą su galimybe kaupti kapitalą ateities tikslams. Dalis jūsų įmokos nukreipiama į pasirinktus investicinius fondus, todėl ilgainiui suformuojamas finansinis rezervas. Šis variantas suteikia lankstumo, nes bėgant laikui galite keisti įmokų dydį, investavimo strategiją ar net išsiimti dalį sukauptų lėšų nepraėjus visam sutarties terminui. Pasirinkimas priklauso nuo jūsų gyvenimo etapo ir finansinių prioritetų.
-
Jaunoms šeimoms, auginančioms vaikus ir turinčioms finansinių įsipareigojimų, prioritetu turėtų tapti maksimali apsauga.
-
Karjeros viduryje, kai pajamos stabilizuojasi, investicinis draudimas padeda kurti papildomą vertę senatvei ar vaikų mokslams.
-
Verslo savininkams šis įrankis tarnauja kaip papildomas saugiklis, užtikrinantis verslo tęstinumą netekties atveju.
Investicinio draudimo galimybės ir rizikos
Pasirinkus investicinį modelį, jūsų lėšos nukreipiamos į akcijų, obligacijų ar mišrius fondus. Nors rinkų svyravimai yra neišvengiami, istoriškai 10 ar 15 metų laikotarpis leidžia tikėtis teigiamos grąžos, kuri viršija infliaciją. Tai puikus būdas siekti finansinės nepriklausomybės derinant disciplinuotą taupymą su profesionaliu lėšų valdymu. Norėdami pamatyti realius skaičius, išbandykite šią savarankiško kaupimo skaičiuoklę ir įvertinkite galimus rezultatus.
Rizikinis draudimas kaip finansinis skydas
Rizikinis pzu gyvybės draudimas yra nepakeičiamas dengiant būsto paskolą. Bankai reikalauja užtikrinimo, tačiau šeimai tai yra garantas, kad netekus maitintojo, namai liks jų nuosavybe. Rekomenduojama rinktis tokią apsaugos sumą, kuri atitiktų bent 3-5 metų šeimos pajamas plius turimi kreditai. Sužinokite daugiau apie gyvybės apsaugą ir pasirinkite variantą, kuris geriausiai atitinka jūsų atsakomybių lygį. Jei abejojate dėl tinkamo modelio, verta užsiregistruoti individualiai eksperto konsultacijai, kurios metu bus sudarytas jūsų poreikius atitinkantis planas.
Papildomos PZU apsaugos: Traumų, ligų ir darbingumo draudimas
Gyvybės draudimas dažnai klaidingai suvokiamas tik kaip finansinė parama artimiesiems mirties atveju. Tačiau praktika rodo, kad pzu gyvybės draudimas yra kur kas universalesnis įrankis. Jis pirmiausia skirtas apsaugoti jus pačius, kol esate gyvi, bet susiduriate su rimtais sveikatos iššūkiais. Papildomos apsaugos užpildo esmines spragas, kurių nepadengia valstybinis socialinis draudimas. Jos užtikrina, kad šeimos gyvenimo kokybė nenukentėtų dėl netikėtų medicininių išlaidų ar staiga prarastų pajamų.
Statistiškai tikimybė patirti traumą ar susirgti sunkia liga yra bent kelis kartus didesnė nei ankstyvos mirties rizika darbingame amžiuje. Būtent todėl papildomi draudimo variantai dažnai tampa svarbesni už pagrindinę gyvybės apsaugą. Jie sukuria finansinį saugumo tinklą, kuris leidžia oriai sveikti ir išlaikyti įprastą gyvenimo ritmą net ir sunkiausiomis akimirkomis.
Kritinės ligos ir jų įtaka šeimos biudžetui
Diagnozavus onkologinę ligą, ištikus insultui ar infarktui, finansinis stabilumas tampa kritiniu faktoriumi sėkmingam sveikimui. Kritinių ligų apsauga suteikia sutarto dydžio vienkartinę išmoką, kurią galite naudoti savo nuožiūra. Skirtingai nei sveikatos draudimas, kuris kompensuoja tik gydymo sąskaitas ar vaistus, ši išmoka skirta pragyvenimui, paskolų įmokoms ar brangiai reabilitacijai. Tai leidžia šeimai išvengti santaupų išsekinimo, kai vienas iš narių laikinai negali generuoti pajamų.
Ši apsauga apima platų susirgimų sąrašą, įskaitant aklumą, inkstų nepakankamumą ar organų transplantacijas. Gavus diagnozę, išmoka išmokama iš karto, nepriklausomai nuo to, kiek laiko užtruks gydymas. Tai suteikia ramybę ir galimybę rinktis geriausius specialistus be papildomo streso dėl finansų.
Traumų draudimas aktyviam gyvenimui
Kasdienės traumos, pavyzdžiui, kaulų lūžiai, raiščių plyšimai ar gilūs pjūviai, gali ilgam apriboti jūsų judėjimą ir darbingumą. Traumų apsauga veikia pagal aiškiai nustatytą lentelę, kurioje išmokos dydis priklauso nuo sužalojimo sunkumo procento. Jei sportuojate, mėgstate aktyvų laisvalaikį ar tiesiog norite būti ramūs dėl savo buities, ši apsauga yra būtinas pzu gyvybės draudimas priedas.
-
Išmokos skiriamos tiek už smulkias traumas, tiek už sunkius sužalojimus.
-
Finansinė parama padeda padengti papildomas slaugos ar pagalbos namuose išlaidas.
-
Apsauga galioja visą parą, nepriklausomai nuo to, ar trauma įvyko darbe, ar atostogų metu.
Darbingumo netekimo draudimas yra dar vienas esminis elementas, saugantis jūsų ilgalaikes pajamas. Jei dėl ligos ar traumos nebegalite dirbti savo tiesioginio darbo, ši apsauga padeda kompensuoti skirtumą tarp buvusio atlyginimo ir valstybės mokamos pašalpos. Tai ypač aktualu aukštos kvalifikacijos specialistams ir savarankiškai dirbantiems asmenims, kurių pajamos tiesiogiai priklauso nuo jų fizinės bei protinės sveikatos būklės.
Mokesčių lengvatos ir finansinis planavimas su PZU
PZU gyvybės draudimas nėra tik apsauga nuo netikėtų gyvenimo įvykių. Tai strategiškas įrankis, leidžiantis optimizuoti jūsų asmeninius finansus pasinaudojant valstybės teikiamomis paskatomis. Privalumas yra Gyventojų pajamų mokesčio (GPM) lengvata, kuri suteikia galimybę susigrąžinti iki 20 procentų nuo sumokėtų įmokų sumos sutartims sudarytoms iki 2024.12.31. Tai tiesioginė finansinė grąža, kurią gaunate dar prieš įvertinant investicinių fondų pasiektus rezultatus. Sutartį sudarius šiandieną ir ją išlaikius bent 10 metų, naudos gavėjas bus atleidžiamas nuo prievolės mokėti 15 (GPM), o tai gali sudaryti itin didelę sumą, priklausomai nuo kaupimo termino ir pasirinktos mėnesinės įmokos.
Kaupimas vaiko studijoms ir savarankiškam gyvenimui
Planuojant šeimos ateitį, pzu gyvybės draudimas dažnai tampa pagrindu vaiko finansiniam saugumui užtikrinti. Sudarydami sutartį vaiko vardu, jūs sukuriate solidų startinį kapitalą jo studijoms ar pirmiesiems savarankiško gyvenimo žingsniams. Tikslingas kaupimas vaiko studijoms leidžia išvengti staigaus finansinio šoko, kai ateina laikas mokėti už aukštąjį mokslą ar padėti įsigyti pirmąjį būstą.
Ilgalaikis kaupimas visada susiduria su pinigų nuvertėjimo rizika, todėl paprastas taupymas banko sąskaitoje retai būna efektyvus. Būtina reguliariai vertinti pinigų perkamąją galią ir jos pokyčius bėgant metams. Naudodami infliacijos skaičiuoklę, galite tiksliau numatyti, kokią sumą reikės sukaupti norint pasiekti užsibrėžtus tikslus po 10 ar 18 metų. PZU siūlomi investavimo strategijų pasirinkimai padeda sušvelninti infliacijos poveikį. Jūsų lėšos nukreipiamos į diversifikuotus fondus, kurie istoriškai siekia aplenkti kainų augimo tempą. Tai leidžia ne tik išsaugoti, bet ir auginti kapitalo vertę realiąja išraiška.
-
Saugumas: Kaupimas vyksta kartu su gyvybės draudimo apsauga, užtikrinančia paramą šeimai nenumatytais atvejais.
-
Lankstumas: Galite keisti įmokų dydį ar investavimo kryptis priklausomai nuo rinkos situacijos.
-
Kontrolė: Sukauptas kapitalas priklauso jums, o pasibaigus sutarties terminui, jis išmokamas numatytam naudos gavėjui.
Jei norite sužinoti, kaip maksimaliai išnaudoti mokesčių lengvatas jūsų individualiu atveju, užsiregistruokite profesionaliai konsultacijai su mūsų ekspertais.
Kaip sudaryti geriausią PZU gyvybės draudimo sutartį?
Apgalvotas pzu gyvybės draudimas prasideda ne nuo įmokos dydžio, o nuo tikslaus finansinio saugumo poreikio nustatymo. Jūsų šeimos stabilumas priklauso nuo to, ar pasirinkta apsauga padengs visus turimus finansinius įsipareigojimus, tokius kaip būsto paskola ar vaikų ugdymo išlaidos. Rekomenduojama, kad pagrindinė draudimo suma sudarytų bent 3 ar 5 jūsų metinių pajamų dydį. Tik tada galėsite būti tikri, kad nelaimės atveju artimieji išlaikys įprastą gyvenimo kokybę.
Sėkmingas sutarties sudarymas susideda iš kelių esminių etapų:
-
Finansinė analizė. Suskaičiuokite visas mėnesines išlaidas, skolas ir ateities planus.
-
Sąlygų palyginimas. PZU siūlo įvairius apsaugos variantus, todėl vertinkite ne tik kainą, bet ir kritinių ligų bei traumų sąrašus.
-
Taisyklių studijavimas. Kiekviena bendrovė turi išimčių, kada išmoka nemokama. Perskaitykite jas prieš pasirašydami.
-
Sutarties priežiūra. Gyvenimas keičiasi. Gimęs vaikas, naujas darbas ar paimta paskola yra signalas peržiūrėti draudimo sumas.
Klaidos, kurių verta vengti renkantis draudimą
Dažniausia klaida yra per mažos draudimo sumos pasirinkimas siekiant sutaupyti kelis eurus mėnesinei įmokai. Tokia strategija palieka šeimą nesaugią, nes išmoka gali nepadengti net pusės realių poreikių. Kita kritinė rizika yra sveikatos būklės nuslėpimas. Jei pildydami anketą nepažymėsite lėtinių ligų ar žalingų įpročių, bendrovė turi teisinį pagrindą atsisakyti mokėti išmoką įvykus nelaimei. Taip pat venkite skuboto sutarties nutraukimo pirmaisiais dvejais metais. Per šį laikotarpį sukauptas kapitalas būna minimalus, o administravimo mokesčiai gali sudaryti žymią dalį įmokų, todėl patirsite tiesioginių finansinių nuostolių.
Profesionali konsultacija – Jūsų ramybės garantas
Pasirinkti tinkamą apsaugą savarankiškai yra sudėtinga, nes draudimo produktai yra pilni teisinių niuansų. Profesionalus konsultantas vertina jūsų situaciją ne iš pardavėjo, o iš kliento perspektyvos. Konsultacijos metu parengiamas individualus finansinis planas, kuris suderina jūsų pajamas su būtina apsauga. Tai užtikrina, kad pzu gyvybės draudimas taps efektyviu įrankiu, o ne papildoma našta biudžetui.
Kviečiame priimti sprendimus remiantis skaičiavimais, o ne emocijomis. Registruokitės nemokamai konsultacijai ir sužinokite geriausią sprendimą Jums bei Jūsų šeimai. Profesionalus patarimas padės išvengti brangių klaidų ir suteiks užtikrintumo dėl ateities.
Ženkite užtikrintą žingsnį link tvarios finansinės ateities
Tinkamai parinktas pzu gyvybės draudimas yra daugiau nei paprasta sutartis. Tai jūsų šeimos stabilumo garantas, kuris veikia kaip saugos pagalvė krizinėse situacijose. Svarbu įvertinti, kad Lietuvoje galiojanti 20 proc. gyventojų pajamų mokesčio lengvata leidžia susigrąžinti dalį sumokėtų įmokų kasmet, todėl finansinis planavimas tampa dar efektyvesnis. PZU grupė, sukaupusi daugiau nei 200 metų patirtį draudimo rinkoje, siūlo lanksčius sprendimus tiek rizikos apsaugai, tiek investiciniam kaupimui.
Kiekviena detalė, nuo traumų draudimo sumų iki darbingumo praradimo sąlygų, turi būti suformuluota tiksliai. Mes siūlome ne tik produktų palyginimą, bet ir visapusišką pagalbą administruojant sutartis visą jų galiojimo laikotarpį. Mūsų ekspertų analizė padės išvengti klaidų, kurios vėliau gali brangiai kainuoti. Jūsų ramybė ir finansinis saugumas yra pasiekiami ranka, kai šalia turite patikimą partnerį.
Užsiregistruokite profesionaliai konsultacijai ir susikurkite savo saugumo planą
Pasitikėkite savo sprendimu ir leiskite mums pasirūpinti techninėmis detalėmis, kol jūs susikoncentruosite į tai, kas gyvenime svarbiausia.
Dažniausiai užduodami klausimai
Ar PZU gyvybės draudimas tinka būsto paskolai drausti?
Taip, PZU gyvybės draudimas yra tinkamas pasirinkimas norint apdrausti būsto paskolą ir apsaugoti šeimos finansinius įsipareigojimus. Bankai paprastai reikalauja, kad draudimo suma dengtų 100 procentų kredito likučio. Galite rinktis fiksuotą arba mažėjančią draudimo sumą, kuri tiesiogiai koreliuoja su jūsų skolos dydžiu. Tai padeda optimizuoti įmokas, nes laikui bėgant jos gali mažėti kartu su kreditu. Tokiu būdu užtikrinama, kad šeimai neteks prisiimti finansinės naštos nenumatytos tragedijos atveju.
Toks finansinis saugumas svarbus ne tik būsto paskolai, bet ir kitiems įsipareigojimams. Pavyzdžiui, ieškant platesnio konteksto apie finansavimo galimybes kaimyninėse šalyse, galite explore Kredīts pret nekustamo īpašumu Latvijoje.
Kokia yra minimali mėnesinė įmoka PZU investiciniam draudimui?
Minimali mėnesinė įmoka investiciniam draudimui paprastai prasideda nuo 40 eurų. Ši suma leidžia pradėti kaupti kapitalą ateičiai ir kartu turėti bazinę apsaugą nuo pagrindinių rizikų. Rekomenduojama įvertinti savo pajamas ir skirti bent 10 procentų jų ilgalaikiam finansiniam saugumui. Mažesnės įmokos gali nepadengti administravimo kaštų, todėl 40 eurų riba laikoma racionaliu startu siekiant realios grąžos. Jūs visada galite didinti šią sumą augant jūsų pajamoms.
Ar galiu susigrąžinti GPM už rizikinį gyvybės draudimą?
Gyventojų pajamų mokesčio (GPM) lengvata taikoma tik kaupiamosioms sutartims, todėl už grynąjį rizikinį draudimą susigrąžinti 20 procentų mokesčių negalėsite. Valstybė skatina būtent ilgalaikį kaupimą. Jei jūsų PZU gyvybės draudimas apima investicinę dalį, galite susigrąžinti iki 300 eurų per metus. Ši suma skaičiuojama nuo bendros 1500 eurų įmokų ribos visoms gyvybės draudimo ir trečios pakopos pensijų fondų įmokoms.
Svarbu atkreipti dėmesį, kad ši GPM lengvata taikoma tik toms sutartims, kurios sudarytos iki 2024 m. gruodžio 31 d.
Tačiau net ir sudarius naują sutartį šiandien, išlieka reikšminga mokestinė nauda: jei sutartis išlaikoma ilgiau nei 10 metų, investicinis pelnas (viršpelnis) nėra apmokestinamas 15 % GPM tarifu. Tai gali sudaryti solidžią sumą ilgalaikėje perspektyvoje, todėl investicinis gyvybės draudimas išlieka konkurencingu ir patraukliu įrankiu ilgalaikiam investuotojui, siekiančiam efektyviai auginti kapitalą.
Kas nutinka su sukauptais pinigais nutraukus sutartį anksčiau laiko?
Nutraukus sutartį anksčiau laiko, jums išmokama sukaupta išperkamoji suma, kuri pirmaisiais 2 ar 3 metais būna minimali dėl patirtų sutarties sudarymo išlaidų. Kiekvienoje sutartyje pateikiama išperkamųjų sumų lentelė, kurioje matysite prognozes skirtingiems laikotarpiams. Po 5 ar 10 ir daugiau metų kaupimo ši suma tampa didesnė. Prieš priimant sprendimą nutraukti įsipareigojimus, verta pasitarti su konsultantu.
Ar PZU draudimas galioja išvykus į užsienį?
Taip, PZU gyvybės draudimo apsauga galioja visame pasaulyje 24 valandas per parą be papildomų teritorinių apribojimų. Jūsų apsauga išlieka aktyvi tiek atostogų, tiek komandiruočių metu. Svarbu žinoti, kad išimtys taikomos tik aktyvių karo veiksmų zonoms ar šalims, kurios įtrauktos į oficialius rizikos sąrašus. Jei planuojate užsiimti profesionaliu sportu ar ekstremaliomis veiklomis užsienyje, apie tai būtina informuoti draudiką dar prieš pasirašant sutartį.
Kalbant apie keliones, svarbu ne tik jaustis saugiai, bet ir gerai suplanuoti savo laiką. Pavyzdžiui, jei svarstote apie trumpą išvyką į kaimyninę Estiją, galite discover Parasta Tallinnassa ir rasti geriausius patarimus savo viešnagei.
Kaip greitai PZU išmoka draudimo išmoką įvykus nelaimei?
Draudimo bendrovė įsipareigoja išmokėti sumą per 30 kalendorinių dienų nuo visų reikiamų dokumentų gavimo, tačiau praktiškai tai dažnai įvyksta per 10 darbo dienų. Greitis tiesiogiai priklauso nuo pateiktos informacijos tikslumo ir medicininių pažymų išsamumo. Jei įvykis yra aiškus ir nereikalauja papildomų ekspertizių, lėšos pasiekia gavėją operatyviai. Klientų aptarnavimo specialistai visada padeda užpildyti pranešimą apie žalą, kad procesas neužsitęstų ir būtų sklandus.
Ar galima keisti naudos gavėjus galiojančioje sutartyje?
Jūs turite teisę bet kada keisti naudos gavėjus galiojančioje sutartyje pateikdami rašytinį prašymą per savitarnos sistemą, skyriuje arba per savo asmeninį konsultantą. Galima nurodyti vieną ar kelis asmenis, paskirstant jiems išmokos dalis konkrečiais procentais. Tai ypač aktualu pasikeitus šeiminei padėčiai, gimus vaikams ar pasikeitus kitiems finansiniams įsipareigojimams. Šis procesas yra nemokamas. Atnaujinta informacija įsigalioja iškart, kai draudikas patvirtina prašymo gavimą ir atlieka pakeitimus sistemoje.
Kuo PZU gyvybės draudimas skiriasi nuo kitų bendrovių pasiūlymų?
PZU išsiskiria savo finansiniu stabilumu, nes grupė valdo daugiau nei 10 milijardų eurų vertės turtą ir turi ilgametę patirtį Vidurio Europoje. Jų pzu gyvybės draudimas siūlo itin platų kritinių ligų sąrašą, kuris apima daugiau susirgimų nei daugelis standartinių rinkos produktų. Lankstumas derinant investavimo kryptis su aukšto lygio rizikų apsauga leidžia sukurti individualų planą kiekvienam klientui. Jų požiūris orientuotas į ilgalaikę partnerystę ir ekspertinę pagalbą, o ne į masinius pardavimus.


