
Finansinė skaičiuoklė: Kaip objektyviai įvertinti savo ateities saugumą?
Ar kada nors susimąstėte, kodėl net ir kruopščiai taupant, tikrasis finansinio saugumo pojūtis dažnai išlieka nepasiekiamas? Metinė infliacija, siekianti 2 ar 3 procentus, nuolat mažina jūsų santaupų perkamąją galią, o netikėtos gyvenimo aplinkybės gali akimirksniu išbalansuoti šeimos biudžetą. Tikriausiai sutiksite, kad finansinis neapibrėžtumas dažniausiai kyla ne dėl lėšų trūkumo, bet dėl aiškaus plano nebuvimo ir sudėtingos terminologijos. Štai kodėl profesionaliai parengta finansinė skaičiuoklė tampa esminiu įrankiu, padedančiu faktus atskirti nuo emocijų.
Šiame straipsnyje sužinosite, kaip teisingai naudotis skaičiavimo įrankiais, kad priimtumėte pagrįstus sprendimus dėl savo šeimos apsaugos ir ilgalaikio taupymo. Mes paaiškinsime, kaip tiksliai nustatyti saugaus finansinio rezervo dydį bei suprasti realią gyvybės draudimo vertę jūsų individualioje situacijoje. Perskaitę šią apžvalgą, turėsite konkretų veiksmų planą, kuris padės užtikrinti stabilumą ir ramybę dėl jūsų ateities.
Ką sužinosite
-
Sužinokite, kodėl matematinis tikslumas yra pranašesnis už intuiciją planuojant šeimos biudžetą ir siekiant ilgalaikio finansinio stabilumo.
-
Suprasite, kaip tinkamai pasirinkta finansinė skaičiuoklė padeda objektyviai pamatuoti infliacijos poveikį bei būtinąjį rezervą „juodai dienai“.
-
Atraskite, kaip išvengti kritinių klaidų įvedant duomenis, kad Jūsų ateities prognozės būtų realistiškos ir netaptų klaidingo optimizmo įkaitėmis.
-
Išmokite gautus skaičiavimus paversti konkrečiu veiksmų planu, teisingai sudėliojant prioritetus tarp šeimos apsaugos ir kaupimo ateičiai.
-
Įvertinkite, kodėl profesionali konsultacija suteikia strateginį gylį ir individualias įžvalgas, kurių negali pasiūlyti joks standartizuotas algoritmas.
Turinys
-
Kas yra finansinė skaičiuoklė ir kodėl ji būtina kiekvienam?
-
Kodėl profesionali konsultacija yra vertingesnė už bet kokį įrankį?
Kas yra finansinė skaičiuoklė ir kodėl ji būtina kiekvienam?
Finansinė skaičiuoklė yra specializuotas skaitmeninis įrankis, skirtas objektyviai įvertinti jūsų dabartinę piniginę situaciją bei kurti patikimas ateities prognozes. Dažnai šeimos biudžeto planavimas remiasi subjektyvia nuojauta ar nepagrįstu optimizmu, tačiau skaičiai suteikia kur kas tvirtesnį pagrindą. Profesionali finansinė skaičiuoklė leidžia pamatyti realybę tokią, kokia ji yra iš tikrųjų, be jokių emocinių pagražinimų.
Matematika planuojant finansus visada yra patikimesnė už vidinį pojūtį. Kai priimame sprendimus dėl ilgalaikių įsipareigojimų, pavyzdžiui, būsto kredito ar gyvybės draudimo, baimė arba per didelis pasitikėjimas savimi gali stipriai suklaidinti. Naudojamos skaičiuoklės veiksmingai pašalina šį emocinį šališkumą. Pagrindinis jų tikslas yra paversti neapibrėžtą ateities neaiškumą į konkrečius, valdomus ir logiškai pagrįstus skaičius. Tai suteikia užtikrintumo, nes tiksliai žinote, kokią įtaką šiandienos sprendimai turės jūsų kapitalui po dešimties ar dvidešimties metų.
Kaip skaičiuoklės padeda išvengti finansinių klaidų
Viena dažniausių klaidų yra smulkių, pasikartojančių išlaidų nuvertinimas. Kasdieniai 5 eurai kavai ar smulkioms pramogoms per metus virsta 1825 eurų suma, kurią tinkamai nukreipus būtų galima sukurti solidų rezervą. Skaitmeniniai įrankiai šias spragas parodo akimirksniu. Jie taip pat padeda pamatyti būsimą pinigų vertę per infliacijos prizmę. Jei šiandien jūsų sukauptas rezervas siekia 10 000 eurų, esant vidutinei infliacijai, po dešimtmečio jų perkamoji galia bus pastebimai mažesnė. Skaidrus planavimas leidžia objektyviai vertinti savo galimybes ir išvengti nepakeliamų finansinių naštų ateityje.
Pasitikėjimas skaičiais: Nuo ko pradėti?
Sėkmingas finansų valdymas visada prasideda nuo sąžiningo duomenų surinkimo. Prieš pradedant naudotis įrankiais, privalote paruošti informaciją apie visas savo pajamas, turimas skolas, draudimo įmokas bei būtiniausias išlaidas. Tikslūs pradiniai duomenys garantuoja, kad gauta prognozė bus vertinga, o ne klaidinanti. Mūsų komanda puslapyje apie mus nuolat pabrėžia, kad ekspertinis požiūris į duomenų tikslumą yra esminis finansinio saugumo pamatas. Tik turėdami tikrąjį vaizdą galite priimti sprendimus, kurie užtikrins stabilumą jums ir jūsų artimiesiems.
Pagrindinės skaičiuoklių rūšys Jūsų finansiniam saugumui
Finansinis saugumas prasideda nuo tikslių skaičių, o ne nuo spėjimų. Kiekvienas asmuo susiduria su skirtingais iššūkiais, todėl universalaus recepto visiems nėra. Tam pasitarnauja speciali skaičiuoklė, kuri padeda pamatyti realią situaciją be emocinio fono. Objektyvūs duomenys leidžia priimti sprendimus, kurie apsaugo šeimą nuo netikėtų sukrėtimų ir suteikia užtikrintumo jausmą.
Finansinio rezervo ir infliacijos įvertinimas
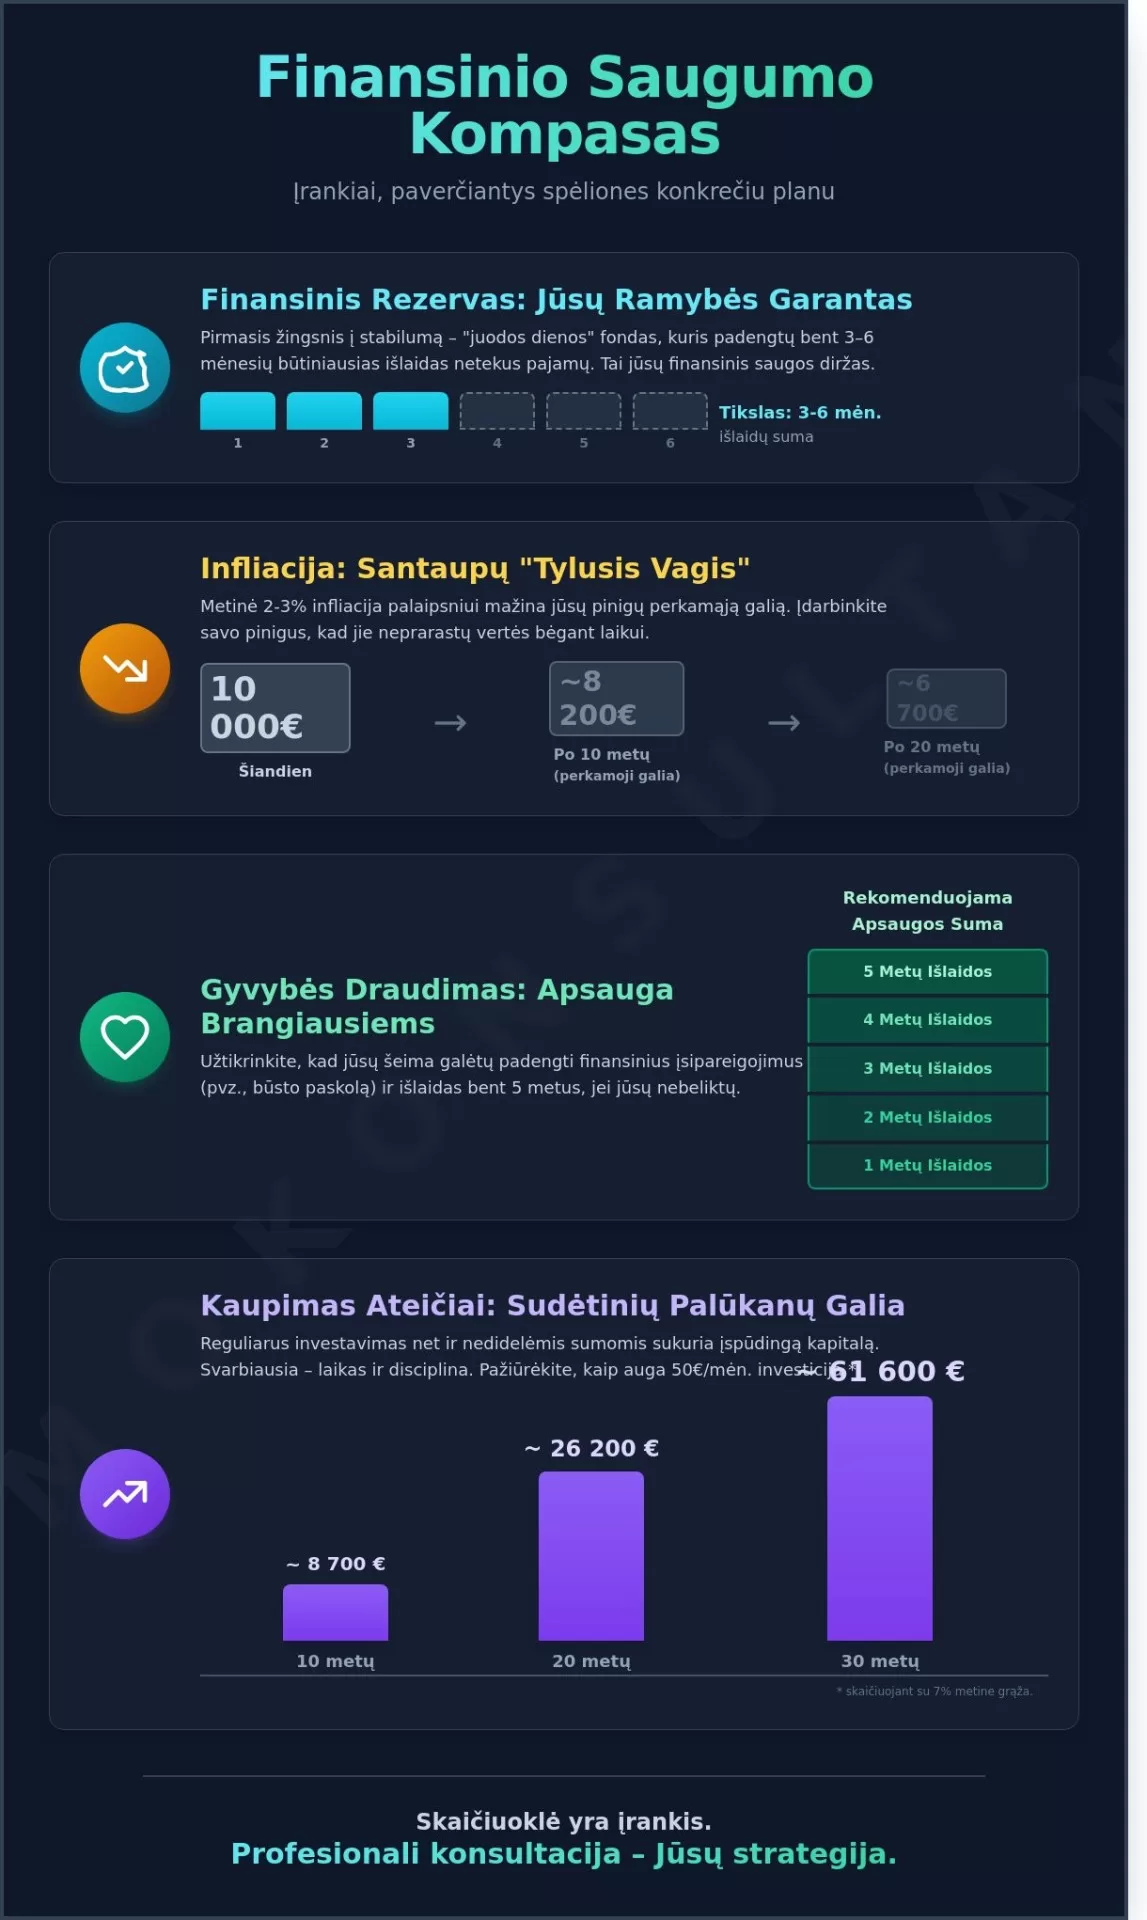
Finansinis rezervas yra pirmasis saugumo laiptelis. Tai lėšos, kurios leidžia išgyventi netekus pajamų šaltinio bent 3–6 mėnesius. Naudojantis finansinio rezervo skaičiuokle, galite tiksliai nustatyti, kokią sumą privalote turėti sukaupę savo sąskaitoje. Tai ne tik skaičius ekrane, tai jūsų ramybė nenumatytais atvejais, kai sugenda automobilis ar prireikia skubios medicininės pagalbos.
Negalima pamiršti ir pinigų vertės kitimo. Infliacija tyliai mažina jūsų santaupų perkamąją galią. Pavyzdžiui, 100 eurų prieš dešimtmetį leido įsigyti kur kas daugiau prekių nei šiandien. Suprasti šį procesą padeda infliacijos skaičiuoklė, kuri parodo, kaip jūsų turtas gali nuvertėti bėgant laikui, jei jis tiesiog guli nenaudojamas. Pasaulinėje rinkoje egzistuoja įvairios nemokamos internetinės skaičiuoklės, kurios patvirtina šią tendenciją: pinigai turi būti įdarbinti, kad išlaikytų savo vertę ilgalaikėje perspektyvoje.
Apsaugos ir kaupimo poreikio nustatymas
Gyvybės apsauga nėra skirta jums, ji skirta tiems, kurie lieka po jūsų. Jei turite finansinių įsipareigojimų, pavyzdžiui, būsto paskolą, ar išlaikomų asmenų, apsaugos suma turi būti pakankama padengti bent 5 metų šeimos išlaidas. Šiuolaikinė gyvybės draudimo skaičiuoklė padeda įvertinti realią rizikos kainą, atsižvelgiant į jūsų amžių, šeimos sudėtį ir turimus įsipareigojimus.
Savarankiškas kaupimas reikalauja disciplinos. Periodinis investavimas net ir nedidelėmis sumomis gali sukurti solidų kapitalą ateičiai. Šį procesą aiškiai demonstruoja savarankiško kaupimo skaičiuoklė. Ji parodo sudėtinių palūkanų galią:
-
Kaip kinta galutinė suma ilginant kaupimo laikotarpį 10 ar 20 metų.
-
Kokią įtaką daro numatoma metinė grąža.
-
Kiek papildomų lėšų sukaupiama padidinus mėnesio įmoką vos 20 ar 50 eurų.
Matydami konkrečius skaičius, galite lengviau planuoti savo ateitį ir išvengti klaidų. Jei kyla klausimų, kaip gautus rezultatus pritaikyti savo situacijai, individuali konsultacija padės sudėlioti visus taškus ant i ir parinkti optimaliausią apsaugos planą.
Klaidos, kurias darome naudodamiesi skaičiuoklėmis
Net ir pati tiksliausia finansinė skaiciuokle gali pateikti klaidingas išvadas, jei į ją žiūrima kaip į neklystantį pranašą, o ne kaip į dinamišką modelį. Dažniausia vartotojų daroma klaida yra nerealistiškų duomenų įvedimas. Perteklinis optimizmas, kai tikimasi nuolatinio 8–10 proc. investicijų augimo be jokių rinkos svyravimų, sukuria saugumo iliuziją. Realybėje infliacija, mokesčių pasikeitimai ir ekonominiai ciklai stipriai koreguoja šiuos skaičius. Net nedidelis palūkanų normos pokytis per 20 metų laikotarpį gali lemti dešimčių tūkstančių eurų skirtumą galutiniame krepšelyje.
Kita kritinė klaida yra vienkartinis pasinaudojimas įrankiu. Finansinis planas nėra statiškas dokumentas, jis privalo kisti kartu su Jūsų gyvenimu. Daugelis užpildo duomenis vieną kartą ir tikisi, kad planas veiks dešimtmečius. Tačiau pasikeitusi šeimos sudėtis, pajamų augimas ar nauji finansiniai įsipareigojimai reikalauja skaičiavimus atnaujinti bent kartą per metus. Pasikliovimas tik vienu rodikliu, pavyzdžiui, sukaupta suma pensijai, neįvertinus likvidumo ar einamųjų išlaidų, taip pat dažnai nuveda prie klaidingų sprendimų.
Matematinis tikslumas vs. reali gyvenimo situacija
Skaičiuoklė puikiai susidoroja su aritmetika, bet ji nemato Jūsų sveikatos būklės ar šeimos dinamikos. Tai tik gairė, padedanti suprasti kryptį, o ne galutinis nuosprendis. Matematiniai modeliai dažnai neįvertina nenumatytų rizikų, kurios gali akimirksniu sugriauti ilgalaikį planą. Todėl vertinant ateities saugumą būtina į lygtį įtraukti tokius kintamuosius kaip kritinės ligos. Jei planas remiasi tik nuosekliu taupymu, rimta diagnozė gali priversti panaudoti visą rezervą gydymui, taip sustabdant kaupimą ateičiai. Panašiai veikia ir traumų apsauga, kuri užtikrina finansinį stabilumą tada, kai laikinai prarandate darbingumą. Be šių saugiklių, skaičiuoklė pateikia tik teorinę galimybę, o ne realų saugumo garantą.
Psichologiniai spąstai planuojant finansus
Dauguma žmonių natūraliai pasiduoda „tai nutiks ne man“ sindromui. Skaičiai yra geriausias vaistas nuo šio kognityvinio šališkumo. Kai pamatote juoda ant balto, kaip 5 metų atidėliojimas pradėti taupyti sumažina galutinę sumą 25–30 proc., motyvacija veikti išauga. Atidėliojimo kaina yra didžiausias nematomas nuostolis asmeniniuose finansuose. Svarbu suprasti, kad skaičiavimo procesas skirtas ne tik pajamoms prognozuoti, bet ir rizikoms identifikuoti. Tikrasis finansinis saugumas atsiranda tada, kai skaičiuojate ne tai, kiek uždirbsite idealiausiomis sąlygomis, o tai, kaip Jūsų šeima išlaikys stabilumą susidūrusi su nenumatytais gyvenimo iššūkiais.
Kaip interpretuoti gautus rezultatus ir imtis veiksmų?
Skaičiai, kuriuos parodo finansinė skaičiuoklė, yra tik pirmasis žingsnis link jūsų saugumo. Tikroji šio įrankio vertė atsiranda tada, kai gautus duomenis palyginate su realia šeimos situacija. Dažniausiai skaičiavimai aiškiai atskleidžia esamas spragas: per mažą sukauptą rezervą, nepakankamą gyvybės draudimo sumą arba per lėtą kapitalo augimą ateičiai. Jūsų prioritetų tvarka turi būti logiška ir nuosekli. Pirmiausia pasirūpinkite apsauga nuo didžiausių rizikų, vėliau suformuokite bent 3-6 mėnesių būtinųjų išlaidų rezervą ir tik tada nukreipkite lėšas į ilgalaikį kaupimą.
Remdamiesi rezultatais, sudarykite asmeninio finansinio plano juodraštį. Jei matote 20 000 € trūkumą savo saugumo pagalvėje, numatykite konkrečią sumą, kurią kas mėnesį atidėsite šiam tikslui. Tai padeda išvengti chaotiško lėšų skirstymo ir suteikia kontrolės pojūtį. Objektyvus situacijos vertinimas leidžia suprasti, kur jūsų pinigai dirba efektyviai, o kur jie tiesiog nuvertėja.
Šie planavimo principai yra universalūs – jie galioja ne tik asmeniniams finansams, bet ir verslo strategijoms. Pavyzdžiui, žemės ūkio sektoriuje sėkmė priklauso nuo tikslių skaičiavimų ir patikimų partnerių, tokių kaip ROfert România, kurie padeda užtikrinti stabilų augimą.
Nuo skaičių ekrane iki realių sprendimų
Gauti rezultatai reikalauja kritinio vertinimo ir konkrečių veiksmų. Pavyzdžiui, patikrinkite, ar jūsų gyvybės apsauga padengtų bent 36 mėnesių šeimos poreikius nelaimės atveju. Jei infliacijos skaiciuokle rodo, kad jūsų laikomi grynieji pinigai per dešimtmetį praras 25% ar daugiau savo perkamosios galios, laikas ieškoti sprendimų, kurie apsaugotų jūsų turtą. Taip pat svarbu nepavėluoti su ateities tikslais. Ankstyvas kaupimas vaiko studijoms leidžia pasiekti reikiamą sumą skiriant mažesnes mėnesines įmokas, nes laikas tampa jūsų sąjungininku generuojant grąžą.
Ilgalaikio plano priežiūra
Finansinis saugumas nėra vienkartinis projektas. Tai nuolatinis procesas, reikalaujantis reguliarios peržiūros. Rekomenduojame kasmet atlikti savo finansų auditą naudojant tuos pačius įrankius. Jūsų pajamos gali augti 5% ar 10% per metus, šeimoje gali atsirasti naujų narių arba keistis finansiniai įsipareigojimai, todėl skaičiavimus būtina atnaujinti. Nors viena skaičiuoklė padeda identifikuoti konkrečią problemą, tik profesionalus finansinis planas sujungia visas detales į vientisą, veikiančią sistemą. Konsultacija su ekspertu padės patvirtinti jūsų atliktus skaičiavimus ir užtikrins, kad pasirinktos priemonės atitinka jūsų rizikos toleranciją bei ilgalaikius tikslus.
Norite įsitikinti, kad jūsų finansinis planas yra maksimaliai efektyvus? Registruokitės individualiai konsultacijai su ekspertu jau šiandien.
Kodėl profesionali konsultacija yra vertingesnė už bet kokį įrankį?
Skaičiuoklė yra puikus pradinis taškas siekiant suprasti savo finansinę padėtį. Ji padeda vizualizuoti skaičius ir pamatyti teorines ateities prognozes per kelias sekundes. Tačiau bet kokia skaičiuoklė remiasi tik sausais duomenimis ir matematiniais modeliais, kurie negali įvertinti gyvenimo nenuspėjamumo. Finansinis saugumas nėra tik formulė. Tai gyvas procesas, reikalaujantis strateginio mąstymo ir gilių įžvalgų apie rinkos pokyčius.
Profesionalai mato tai, ko nepastebi algoritmas. Konsultantas įvertina individualius niuansus, pavyzdžiui, Jūsų šeimos sveikatos istoriją, specifinius profesinius rizikos veiksnius ar besikeičiančią Lietuvos mokesčių aplinką. Mes turime tiesioginę prieigą prie naujausių draudimo bendrovių pasiūlymų ir žinome, kurios sutarties sąlygos realybėje apsaugo geriausiai, o kurios yra tik gražiai suformuluotas marketingas. Be to, žmogus suteikia emocinį palaikymą ir padeda išlaikyti drausmę siekiant ilgalaikių tikslų, kai rinkos svyravimai sukelia abejonių.
Konsultanto vaidmuo Jūsų finansinėje kelionėje
Mes padedame paversti skaičius konkrečiais veiksmais. Kai gaunate rezultatus, mūsų darbas yra sudėlioti juos į vientisą mozaiką, kuri atitiktų Jūsų gyvenimo būdą ir ateities viziją. Tai apima ne tik draudimo sumų parinkimą, bet ir optimalaus kaupimo būdo nustatymą, atsižvelgiant į infliaciją ir galimą grąžą. Kiekvienas sprendimas yra pritaikomas asmeniškai, kad Jūsų įmokos neštų maksimalią vertę. Jei norite, kad Jūsų gautas skaičiuoklės rezultatas virstų realiu planu, registruokitės nemokamai konsultacijai ir mes kartu aptarsime Jūsų galimybes.
Jūsų ramybė yra mūsų prioritetas
Sukaupta patirtis dirbant su sudėtingais šeimų finansiniais atvejais leidžia mums numatyti rizikas, apie kurias daugelis net nesusimąsto. Mes tikime, kad profesionalus patarimas padeda sutaupyti kur kas daugiau nei tiesiog pigiausio poliso pasirinkimas. Dažnai pigiausi produktai turi spragų, kurios išryškėja tik įvykus nelaimei. Mūsų tikslas yra užtikrinti, kad Jūsų apsauga būtų solidi ir patikima.
-
Analizuojame ne tik kainą, bet ir išmokų mokėjimo praktiką.
-
Padedame optimizuoti išlaidas išvengiant nereikalingų paslaugų.
-
Užtikriname, kad finansinis planas liktų aktualus bėgant metams.
Skaičiuoklės yra Jūsų saugumo kelionės startas, suteikiantis pradinę kryptį ir supratimą. Tačiau tik profesionali konsultacija tampa tuo finišu, kuris garantuoja tikrą ramybę ir užtikrintumą dėl rytojaus. Leiskite mums padėti Jums sukurti ateitį, kurioje finansiniai iššūkiai nekels streso.
Ženkite konkretų žingsnį link tvarios finansinės ateities
Skaitmeninė **skaičiuoklė **yra naudingas pradinis įrankis, padedantis pamatyti preliminarų jūsų sukaupto kapitalo vaizdą. Visgi, standartiniai algoritmai dažnai neįvertina 3 procentų metinės infliacijos įtakos jūsų realiai perkamajai galiai po dešimties metų. Norint sukurti patikimą saugumo garantą, būtina suprasti, kad matematika yra tik viena lygties dalis. Kita dalis apima strateginį įžvalgumą ir gebėjimą prisitaikyti prie kintančių rinkos sąlygų Lietuvoje.
Mūsų nepriklausomi ekspertai bendradarbiauja su daugeliu didžiausių šalies finansų ir draudimo bendrovių, todėl užtikrina nešališką požiūrį į jūsų situaciją. Sukaupta 10 metų praktinė patirtis valdant asmeninius finansinius planus rodo, kad individualus dėmesys padeda išvengti klaidų, kurių automatiniai įrankiai tiesiog nepastebi. Jūsų ramybė tiesiogiai priklauso nuo sprendimų, kuriuos priimate šiandien, o ne nuo teorinių prognozių ekrane.
Užsiregistruokite profesionaliai konsultacijai ir kartu paverskime skaičiuoklės rezultatus realia jūsų gerovės garantija. Užtikrintumas dėl rytojaus prasideda nuo aiškaus ir profesionaliai patikrinto veiksmų plano.
Dažniausiai užduodami klausimai apie finansų planavimą
Ar finansinės skaičiuoklės rezultatai yra galutiniai ir nekintami?
Ne, finansinės skaičiuoklės rezultatai yra preliminarus orientyras, o ne galutinis nuosprendis. Skaičiavimai remiasi jūsų įvestais duomenimis ir tam tikromis prielaidomis apie rinkos grąžą ar infliaciją. Kadangi ekonominė situacija ir jūsų asmeniniai tikslai nuolat keičiasi, šiuos skaičiavimus būtina peržiūrėti bent kartą per 12 mėnesių. Tikslią prognozę gali pateikti tik profesionalus konsultantas, įvertinęs individualias sutarties sąlygas ir galimas rizikas.
Kodėl skirtingos skaičiuoklės rodo skirtingus rezultatus tam pačiam poreikiui?
Skirtingi rezultatai atsiranda dėl nevienodų matematinių algoritmų ir į skaičiavimus įtrauktų kintamųjų. Viena skaičiuoklė gali remtis 2 % metine infliacija, o kita naudoti 3,5 % vidurkį. Taip pat skiriasi daromos prielaidos apie investicijų grąžą ar mokesčių struktūrą. Svarbu suprasti, kad net 1 % skirtumas prognozuojamoje grąžoje per 20 metų laikotarpį gali lemti dešimčių tūkstančių eurų skirtumą galutinėje sumoje.
Ar saugu įvesti savo finansinius duomenis į internetines skaičiuokles?
Naudotis patikimų finansų institucijų įrankiais yra saugu, nes jie paprastai nereikalauja asmens kodo ar banko prisijungimų. Dauguma įrankių veikia anonimiškai ir apdoroja tik skaitines vertes be sąsajos su jūsų tapatybe. Visada patikrinkite, ar svetainės adresas prasideda „https“ protokolu, užtikrinančiu duomenų šifravimą. Jei skaičiuoklė prašo pateikti jautrią informaciją, pavyzdžiui, tikslią gyvenamąją vietą ar pavardę, geriau rinktis kito tiekėjo paslaugas.
Kokia skaičiuoklė yra svarbiausia pradedančiajam planuoti finansus?
Pradedančiajam svarbiausia yra draudimo ir finansinio rezervo skaičiuoklė. Šie įrankiai padeda tiksliai pamatyti, kur išleidžiate 100 % savo pajamų ir kiek lėšų lieka saugumo pagalvei formuoti. Tik turėdami gyvybės, traumų, kritinių ligų apsaugas čia ir dabar, bei bent 3 ar 6 mėnesių būtinųjų išlaidų atsargą, galite stabiliai judėti link sudėtingesnių investavimo ar draudimo sprendimų. Tai pamatas, be kurio bet koks kitas finansinis planavimas tampa rizikingas ir nepagrįstas.
Kaip dažnai turėčiau perskaičiuoti savo finansinio rezervo poreikį?
Finansinio rezervo poreikį rekomenduojama perskaičiuoti bent vieną kartą per metus arba įvykus reikšmingiems gyvenimo pokyčiams. Jei jūsų mėnesinės išlaidos padidėjo 15 % dėl naujų būsto įsipareigojimų ar šeimos pagausėjimo, senasis rezervas nebeužtikrins reikiamos apsaugos. Reguliarus peržiūrėjimas leidžia išlaikyti ramybę žinant, kad sukaupta suma atitinka dabartinę jūsų gyvenimo kokybę. Stabilumas reikalauja nuolatinio dėmesio detalėms ir savalaikio reagavimo į pokyčius.
Ar skaičiuoklė gali padėti pasirinkti konkrečią draudimo bendrovę?
Skaičiuoklė skirta nustatyti jūsų finansinį poreikį, tačiau ji negali objektyviai įvertinti skirtingų bendrovių sutarčių sąlygų. Nors ji parodys, kad jums reikia 50 000 € gyvybės draudimo sumos, ji neatskleis išimčių ar žalos atlyginimo greičio. Pasirinkimo procese skaičiuoklė yra tik pirmas žingsnis link sprendimo. Galutinį sprendimą turėtumėte priimti po konsultacijos su ekspertu, kuris palygins konkrečius rinkos pasiūlymus pagal jūsų asmeninį rizikos profilį.
Ką daryti, jei skaičiuoklės rezultatas mane gąsdina?
Pamatę didelius skaičius, reikalingus oriai senatvei ar vaikų studijoms, neišsigąskite, nes tai yra veiksmų planas, o ne neatidėliotina prievolė. Svarbu ne pasiekti tikslą per vieną dieną, bet pradėti nuo mažų, 20 ar 50 eurų mėnesinių įmokų. Skaičiai tiesiog parodo realią situaciją, kurią galite suvaldyti tinkamai paskirstę prioritetus. Konsultacija su specialistu padės suskaidyti didelį tikslą į įveikiamus etapus, kurie nekels streso jūsų kasdieniam biudžetui.
Ar galiu pasitikėti infliacijos skaičiuokle planuodamas pensiją po 20 metų?
Infliacijos prognozės 20 metų laikotarpiui yra pagrįstos istoriniais duomenimis, todėl jos yra patikimas įrankis strateginiam planavimui. Dažniausiai naudojamas 2 % arba 3 % vidurkis padeda suprasti, kad šiandieniniai 1 000 € po dviejų dešimtmečių turės gerokai mažesnę perkamąją galią. Nors tikslaus skaičiaus numatyti neįmanoma, ignoruoti infliacijos negalima. Ji yra esminis faktorius, verčiantis rinktis investicinius sprendimus, kurie padėtų apsaugoti jūsų santaupas nuo pinigų nuvertėjimo.
Ar kada nors susimąstėte, kodėl net ir kruopščiai taupant, tikrasis finansinio saugumo pojūtis dažnai išlieka nepasiekiamas? Metinė infliacija, siekianti 2 ar 3 procentus, nuolat mažina jūsų santaupų perkamąją galią, o netikėtos gyvenimo aplinkybės gali akimirksniu išbalansuoti šeimos biudžetą. Tikriausiai sutiksite, kad finansinis neapibrėžtumas dažniausiai kyla ne dėl lėšų trūkumo, bet dėl aiškaus plano nebuvimo ir sudėtingos terminologijos. Štai kodėl profesionaliai parengta finansinė skaičiuoklė tampa esminiu įrankiu, padedančiu faktus atskirti nuo emocijų.
Šiame straipsnyje sužinosite, kaip teisingai naudotis skaičiavimo įrankiais, kad priimtumėte pagrįstus sprendimus dėl savo šeimos apsaugos ir ilgalaikio taupymo. Mes paaiškinsime, kaip tiksliai nustatyti saugaus finansinio rezervo dydį bei suprasti realią gyvybės draudimo vertę jūsų individualioje situacijoje. Perskaitę šią apžvalgą, turėsite konkretų veiksmų planą, kuris padės užtikrinti stabilumą ir ramybę dėl jūsų ateities.
Ką sužinosite
-
Sužinokite, kodėl matematinis tikslumas yra pranašesnis už intuiciją planuojant šeimos biudžetą ir siekiant ilgalaikio finansinio stabilumo.
-
Suprasite, kaip tinkamai pasirinkta finansinė skaičiuoklė padeda objektyviai pamatuoti infliacijos poveikį bei būtinąjį rezervą „juodai dienai“.
-
Atraskite, kaip išvengti kritinių klaidų įvedant duomenis, kad Jūsų ateities prognozės būtų realistiškos ir netaptų klaidingo optimizmo įkaitėmis.
-
Išmokite gautus skaičiavimus paversti konkrečiu veiksmų planu, teisingai sudėliojant prioritetus tarp šeimos apsaugos ir kaupimo ateičiai.
-
Įvertinkite, kodėl profesionali konsultacija suteikia strateginį gylį ir individualias įžvalgas, kurių negali pasiūlyti joks standartizuotas algoritmas.
Turinys
-
Kas yra finansinė skaičiuoklė ir kodėl ji būtina kiekvienam?
-
Kodėl profesionali konsultacija yra vertingesnė už bet kokį įrankį?
Kas yra finansinė skaičiuoklė ir kodėl ji būtina kiekvienam?
Finansinė skaičiuoklė yra specializuotas skaitmeninis įrankis, skirtas objektyviai įvertinti jūsų dabartinę piniginę situaciją bei kurti patikimas ateities prognozes. Dažnai šeimos biudžeto planavimas remiasi subjektyvia nuojauta ar nepagrįstu optimizmu, tačiau skaičiai suteikia kur kas tvirtesnį pagrindą. Profesionali finansinė skaičiuoklė leidžia pamatyti realybę tokią, kokia ji yra iš tikrųjų, be jokių emocinių pagražinimų.
Matematika planuojant finansus visada yra patikimesnė už vidinį pojūtį. Kai priimame sprendimus dėl ilgalaikių įsipareigojimų, pavyzdžiui, būsto kredito ar gyvybės draudimo, baimė arba per didelis pasitikėjimas savimi gali stipriai suklaidinti. Naudojamos skaičiuoklės veiksmingai pašalina šį emocinį šališkumą. Pagrindinis jų tikslas yra paversti neapibrėžtą ateities neaiškumą į konkrečius, valdomus ir logiškai pagrįstus skaičius. Tai suteikia užtikrintumo, nes tiksliai žinote, kokią įtaką šiandienos sprendimai turės jūsų kapitalui po dešimties ar dvidešimties metų.
Kaip skaičiuoklės padeda išvengti finansinių klaidų
Viena dažniausių klaidų yra smulkių, pasikartojančių išlaidų nuvertinimas. Kasdieniai 5 eurai kavai ar smulkioms pramogoms per metus virsta 1825 eurų suma, kurią tinkamai nukreipus būtų galima sukurti solidų rezervą. Skaitmeniniai įrankiai šias spragas parodo akimirksniu. Jie taip pat padeda pamatyti būsimą pinigų vertę per infliacijos prizmę. Jei šiandien jūsų sukauptas rezervas siekia 10 000 eurų, esant vidutinei infliacijai, po dešimtmečio jų perkamoji galia bus pastebimai mažesnė. Skaidrus planavimas leidžia objektyviai vertinti savo galimybes ir išvengti nepakeliamų finansinių naštų ateityje.
Pasitikėjimas skaičiais: Nuo ko pradėti?
Sėkmingas finansų valdymas visada prasideda nuo sąžiningo duomenų surinkimo. Prieš pradedant naudotis įrankiais, privalote paruošti informaciją apie visas savo pajamas, turimas skolas, draudimo įmokas bei būtiniausias išlaidas. Tikslūs pradiniai duomenys garantuoja, kad gauta prognozė bus vertinga, o ne klaidinanti. Mūsų komanda puslapyje apie mus nuolat pabrėžia, kad ekspertinis požiūris į duomenų tikslumą yra esminis finansinio saugumo pamatas. Tik turėdami tikrąjį vaizdą galite priimti sprendimus, kurie užtikrins stabilumą jums ir jūsų artimiesiems.
Pagrindinės skaičiuoklių rūšys Jūsų finansiniam saugumui
Finansinis saugumas prasideda nuo tikslių skaičių, o ne nuo spėjimų. Kiekvienas asmuo susiduria su skirtingais iššūkiais, todėl universalaus recepto visiems nėra. Tam pasitarnauja speciali skaičiuoklė, kuri padeda pamatyti realią situaciją be emocinio fono. Objektyvūs duomenys leidžia priimti sprendimus, kurie apsaugo šeimą nuo netikėtų sukrėtimų ir suteikia užtikrintumo jausmą.
Finansinio rezervo ir infliacijos įvertinimas
Finansinis rezervas yra pirmasis saugumo laiptelis. Tai lėšos, kurios leidžia išgyventi netekus pajamų šaltinio bent 3–6 mėnesius. Naudojantis finansinio rezervo skaičiuokle, galite tiksliai nustatyti, kokią sumą privalote turėti sukaupę savo sąskaitoje. Tai ne tik skaičius ekrane, tai jūsų ramybė nenumatytais atvejais, kai sugenda automobilis ar prireikia skubios medicininės pagalbos.
Negalima pamiršti ir pinigų vertės kitimo. Infliacija tyliai mažina jūsų santaupų perkamąją galią. Pavyzdžiui, 100 eurų prieš dešimtmetį leido įsigyti kur kas daugiau prekių nei šiandien. Suprasti šį procesą padeda infliacijos skaičiuoklė, kuri parodo, kaip jūsų turtas gali nuvertėti bėgant laikui, jei jis tiesiog guli nenaudojamas. Pasaulinėje rinkoje egzistuoja įvairios nemokamos internetinės skaičiuoklės, kurios patvirtina šią tendenciją: pinigai turi būti įdarbinti, kad išlaikytų savo vertę ilgalaikėje perspektyvoje.
Apsaugos ir kaupimo poreikio nustatymas
Gyvybės apsauga nėra skirta jums, ji skirta tiems, kurie lieka po jūsų. Jei turite finansinių įsipareigojimų, pavyzdžiui, būsto paskolą, ar išlaikomų asmenų, apsaugos suma turi būti pakankama padengti bent 5 metų šeimos išlaidas. Šiuolaikinė gyvybės draudimo skaičiuoklė padeda įvertinti realią rizikos kainą, atsižvelgiant į jūsų amžių, šeimos sudėtį ir turimus įsipareigojimus.
Savarankiškas kaupimas reikalauja disciplinos. Periodinis investavimas net ir nedidelėmis sumomis gali sukurti solidų kapitalą ateičiai. Šį procesą aiškiai demonstruoja savarankiško kaupimo skaičiuoklė. Ji parodo sudėtinių palūkanų galią:
-
Kaip kinta galutinė suma ilginant kaupimo laikotarpį 10 ar 20 metų.
-
Kokią įtaką daro numatoma metinė grąža.
-
Kiek papildomų lėšų sukaupiama padidinus mėnesio įmoką vos 20 ar 50 eurų.
Matydami konkrečius skaičius, galite lengviau planuoti savo ateitį ir išvengti klaidų. Jei kyla klausimų, kaip gautus rezultatus pritaikyti savo situacijai, individuali konsultacija padės sudėlioti visus taškus ant i ir parinkti optimaliausią apsaugos planą.
Klaidos, kurias darome naudodamiesi skaičiuoklėmis
Net ir pati tiksliausia finansinė skaiciuokle gali pateikti klaidingas išvadas, jei į ją žiūrima kaip į neklystantį pranašą, o ne kaip į dinamišką modelį. Dažniausia vartotojų daroma klaida yra nerealistiškų duomenų įvedimas. Perteklinis optimizmas, kai tikimasi nuolatinio 8–10 proc. investicijų augimo be jokių rinkos svyravimų, sukuria saugumo iliuziją. Realybėje infliacija, mokesčių pasikeitimai ir ekonominiai ciklai stipriai koreguoja šiuos skaičius. Net nedidelis palūkanų normos pokytis per 20 metų laikotarpį gali lemti dešimčių tūkstančių eurų skirtumą galutiniame krepšelyje.
Kita kritinė klaida yra vienkartinis pasinaudojimas įrankiu. Finansinis planas nėra statiškas dokumentas, jis privalo kisti kartu su Jūsų gyvenimu. Daugelis užpildo duomenis vieną kartą ir tikisi, kad planas veiks dešimtmečius. Tačiau pasikeitusi šeimos sudėtis, pajamų augimas ar nauji finansiniai įsipareigojimai reikalauja skaičiavimus atnaujinti bent kartą per metus. Pasikliovimas tik vienu rodikliu, pavyzdžiui, sukaupta suma pensijai, neįvertinus likvidumo ar einamųjų išlaidų, taip pat dažnai nuveda prie klaidingų sprendimų.
Matematinis tikslumas vs. reali gyvenimo situacija
Skaičiuoklė puikiai susidoroja su aritmetika, bet ji nemato Jūsų sveikatos būklės ar šeimos dinamikos. Tai tik gairė, padedanti suprasti kryptį, o ne galutinis nuosprendis. Matematiniai modeliai dažnai neįvertina nenumatytų rizikų, kurios gali akimirksniu sugriauti ilgalaikį planą. Todėl vertinant ateities saugumą būtina į lygtį įtraukti tokius kintamuosius kaip kritinės ligos. Jei planas remiasi tik nuosekliu taupymu, rimta diagnozė gali priversti panaudoti visą rezervą gydymui, taip sustabdant kaupimą ateičiai. Panašiai veikia ir traumų apsauga, kuri užtikrina finansinį stabilumą tada, kai laikinai prarandate darbingumą. Be šių saugiklių, skaičiuoklė pateikia tik teorinę galimybę, o ne realų saugumo garantą.
Psichologiniai spąstai planuojant finansus
Dauguma žmonių natūraliai pasiduoda „tai nutiks ne man“ sindromui. Skaičiai yra geriausias vaistas nuo šio kognityvinio šališkumo. Kai pamatote juoda ant balto, kaip 5 metų atidėliojimas pradėti taupyti sumažina galutinę sumą 25–30 proc., motyvacija veikti išauga. Atidėliojimo kaina yra didžiausias nematomas nuostolis asmeniniuose finansuose. Svarbu suprasti, kad skaičiavimo procesas skirtas ne tik pajamoms prognozuoti, bet ir rizikoms identifikuoti. Tikrasis finansinis saugumas atsiranda tada, kai skaičiuojate ne tai, kiek uždirbsite idealiausiomis sąlygomis, o tai, kaip Jūsų šeima išlaikys stabilumą susidūrusi su nenumatytais gyvenimo iššūkiais.
Kaip interpretuoti gautus rezultatus ir imtis veiksmų?
Skaičiai, kuriuos parodo finansinė skaičiuoklė, yra tik pirmasis žingsnis link jūsų saugumo. Tikroji šio įrankio vertė atsiranda tada, kai gautus duomenis palyginate su realia šeimos situacija. Dažniausiai skaičiavimai aiškiai atskleidžia esamas spragas: per mažą sukauptą rezervą, nepakankamą gyvybės draudimo sumą arba per lėtą kapitalo augimą ateičiai. Jūsų prioritetų tvarka turi būti logiška ir nuosekli. Pirmiausia pasirūpinkite apsauga nuo didžiausių rizikų, vėliau suformuokite bent 3-6 mėnesių būtinųjų išlaidų rezervą ir tik tada nukreipkite lėšas į ilgalaikį kaupimą.
Remdamiesi rezultatais, sudarykite asmeninio finansinio plano juodraštį. Jei matote 20 000 € trūkumą savo saugumo pagalvėje, numatykite konkrečią sumą, kurią kas mėnesį atidėsite šiam tikslui. Tai padeda išvengti chaotiško lėšų skirstymo ir suteikia kontrolės pojūtį. Objektyvus situacijos vertinimas leidžia suprasti, kur jūsų pinigai dirba efektyviai, o kur jie tiesiog nuvertėja.
Šie planavimo principai yra universalūs – jie galioja ne tik asmeniniams finansams, bet ir verslo strategijoms. Pavyzdžiui, žemės ūkio sektoriuje sėkmė priklauso nuo tikslių skaičiavimų ir patikimų partnerių, tokių kaip ROfert România, kurie padeda užtikrinti stabilų augimą.
Nuo skaičių ekrane iki realių sprendimų
Gauti rezultatai reikalauja kritinio vertinimo ir konkrečių veiksmų. Pavyzdžiui, patikrinkite, ar jūsų gyvybės apsauga padengtų bent 36 mėnesių šeimos poreikius nelaimės atveju. Jei infliacijos skaiciuokle rodo, kad jūsų laikomi grynieji pinigai per dešimtmetį praras 25% ar daugiau savo perkamosios galios, laikas ieškoti sprendimų, kurie apsaugotų jūsų turtą. Taip pat svarbu nepavėluoti su ateities tikslais. Ankstyvas kaupimas vaiko studijoms leidžia pasiekti reikiamą sumą skiriant mažesnes mėnesines įmokas, nes laikas tampa jūsų sąjungininku generuojant grąžą.
Ilgalaikio plano priežiūra
Finansinis saugumas nėra vienkartinis projektas. Tai nuolatinis procesas, reikalaujantis reguliarios peržiūros. Rekomenduojame kasmet atlikti savo finansų auditą naudojant tuos pačius įrankius. Jūsų pajamos gali augti 5% ar 10% per metus, šeimoje gali atsirasti naujų narių arba keistis finansiniai įsipareigojimai, todėl skaičiavimus būtina atnaujinti. Nors viena skaičiuoklė padeda identifikuoti konkrečią problemą, tik profesionalus finansinis planas sujungia visas detales į vientisą, veikiančią sistemą. Konsultacija su ekspertu padės patvirtinti jūsų atliktus skaičiavimus ir užtikrins, kad pasirinktos priemonės atitinka jūsų rizikos toleranciją bei ilgalaikius tikslus.
Norite įsitikinti, kad jūsų finansinis planas yra maksimaliai efektyvus? Registruokitės individualiai konsultacijai su ekspertu jau šiandien.
Kodėl profesionali konsultacija yra vertingesnė už bet kokį įrankį?
Skaičiuoklė yra puikus pradinis taškas siekiant suprasti savo finansinę padėtį. Ji padeda vizualizuoti skaičius ir pamatyti teorines ateities prognozes per kelias sekundes. Tačiau bet kokia skaičiuoklė remiasi tik sausais duomenimis ir matematiniais modeliais, kurie negali įvertinti gyvenimo nenuspėjamumo. Finansinis saugumas nėra tik formulė. Tai gyvas procesas, reikalaujantis strateginio mąstymo ir gilių įžvalgų apie rinkos pokyčius.
Profesionalai mato tai, ko nepastebi algoritmas. Konsultantas įvertina individualius niuansus, pavyzdžiui, Jūsų šeimos sveikatos istoriją, specifinius profesinius rizikos veiksnius ar besikeičiančią Lietuvos mokesčių aplinką. Mes turime tiesioginę prieigą prie naujausių draudimo bendrovių pasiūlymų ir žinome, kurios sutarties sąlygos realybėje apsaugo geriausiai, o kurios yra tik gražiai suformuluotas marketingas. Be to, žmogus suteikia emocinį palaikymą ir padeda išlaikyti drausmę siekiant ilgalaikių tikslų, kai rinkos svyravimai sukelia abejonių.
Konsultanto vaidmuo Jūsų finansinėje kelionėje
Mes padedame paversti skaičius konkrečiais veiksmais. Kai gaunate rezultatus, mūsų darbas yra sudėlioti juos į vientisą mozaiką, kuri atitiktų Jūsų gyvenimo būdą ir ateities viziją. Tai apima ne tik draudimo sumų parinkimą, bet ir optimalaus kaupimo būdo nustatymą, atsižvelgiant į infliaciją ir galimą grąžą. Kiekvienas sprendimas yra pritaikomas asmeniškai, kad Jūsų įmokos neštų maksimalią vertę. Jei norite, kad Jūsų gautas skaičiuoklės rezultatas virstų realiu planu, registruokitės nemokamai konsultacijai ir mes kartu aptarsime Jūsų galimybes.
Jūsų ramybė yra mūsų prioritetas
Sukaupta patirtis dirbant su sudėtingais šeimų finansiniais atvejais leidžia mums numatyti rizikas, apie kurias daugelis net nesusimąsto. Mes tikime, kad profesionalus patarimas padeda sutaupyti kur kas daugiau nei tiesiog pigiausio poliso pasirinkimas. Dažnai pigiausi produktai turi spragų, kurios išryškėja tik įvykus nelaimei. Mūsų tikslas yra užtikrinti, kad Jūsų apsauga būtų solidi ir patikima.
-
Analizuojame ne tik kainą, bet ir išmokų mokėjimo praktiką.
-
Padedame optimizuoti išlaidas išvengiant nereikalingų paslaugų.
-
Užtikriname, kad finansinis planas liktų aktualus bėgant metams.
Skaičiuoklės yra Jūsų saugumo kelionės startas, suteikiantis pradinę kryptį ir supratimą. Tačiau tik profesionali konsultacija tampa tuo finišu, kuris garantuoja tikrą ramybę ir užtikrintumą dėl rytojaus. Leiskite mums padėti Jums sukurti ateitį, kurioje finansiniai iššūkiai nekels streso.
Ženkite konkretų žingsnį link tvarios finansinės ateities
Skaitmeninė **skaičiuoklė **yra naudingas pradinis įrankis, padedantis pamatyti preliminarų jūsų sukaupto kapitalo vaizdą. Visgi, standartiniai algoritmai dažnai neįvertina 3 procentų metinės infliacijos įtakos jūsų realiai perkamajai galiai po dešimties metų. Norint sukurti patikimą saugumo garantą, būtina suprasti, kad matematika yra tik viena lygties dalis. Kita dalis apima strateginį įžvalgumą ir gebėjimą prisitaikyti prie kintančių rinkos sąlygų Lietuvoje.
Mūsų nepriklausomi ekspertai bendradarbiauja su daugeliu didžiausių šalies finansų ir draudimo bendrovių, todėl užtikrina nešališką požiūrį į jūsų situaciją. Sukaupta 10 metų praktinė patirtis valdant asmeninius finansinius planus rodo, kad individualus dėmesys padeda išvengti klaidų, kurių automatiniai įrankiai tiesiog nepastebi. Jūsų ramybė tiesiogiai priklauso nuo sprendimų, kuriuos priimate šiandien, o ne nuo teorinių prognozių ekrane.
Užsiregistruokite profesionaliai konsultacijai ir kartu paverskime skaičiuoklės rezultatus realia jūsų gerovės garantija. Užtikrintumas dėl rytojaus prasideda nuo aiškaus ir profesionaliai patikrinto veiksmų plano.
Dažniausiai užduodami klausimai apie finansų planavimą
Ar finansinės skaičiuoklės rezultatai yra galutiniai ir nekintami?
Ne, finansinės skaičiuoklės rezultatai yra preliminarus orientyras, o ne galutinis nuosprendis. Skaičiavimai remiasi jūsų įvestais duomenimis ir tam tikromis prielaidomis apie rinkos grąžą ar infliaciją. Kadangi ekonominė situacija ir jūsų asmeniniai tikslai nuolat keičiasi, šiuos skaičiavimus būtina peržiūrėti bent kartą per 12 mėnesių. Tikslią prognozę gali pateikti tik profesionalus konsultantas, įvertinęs individualias sutarties sąlygas ir galimas rizikas.
Kodėl skirtingos skaičiuoklės rodo skirtingus rezultatus tam pačiam poreikiui?
Skirtingi rezultatai atsiranda dėl nevienodų matematinių algoritmų ir į skaičiavimus įtrauktų kintamųjų. Viena skaičiuoklė gali remtis 2 % metine infliacija, o kita naudoti 3,5 % vidurkį. Taip pat skiriasi daromos prielaidos apie investicijų grąžą ar mokesčių struktūrą. Svarbu suprasti, kad net 1 % skirtumas prognozuojamoje grąžoje per 20 metų laikotarpį gali lemti dešimčių tūkstančių eurų skirtumą galutinėje sumoje.
Ar saugu įvesti savo finansinius duomenis į internetines skaičiuokles?
Naudotis patikimų finansų institucijų įrankiais yra saugu, nes jie paprastai nereikalauja asmens kodo ar banko prisijungimų. Dauguma įrankių veikia anonimiškai ir apdoroja tik skaitines vertes be sąsajos su jūsų tapatybe. Visada patikrinkite, ar svetainės adresas prasideda „https“ protokolu, užtikrinančiu duomenų šifravimą. Jei skaičiuoklė prašo pateikti jautrią informaciją, pavyzdžiui, tikslią gyvenamąją vietą ar pavardę, geriau rinktis kito tiekėjo paslaugas.
Kokia skaičiuoklė yra svarbiausia pradedančiajam planuoti finansus?
Pradedančiajam svarbiausia yra draudimo ir finansinio rezervo skaičiuoklė. Šie įrankiai padeda tiksliai pamatyti, kur išleidžiate 100 % savo pajamų ir kiek lėšų lieka saugumo pagalvei formuoti. Tik turėdami gyvybės, traumų, kritinių ligų apsaugas čia ir dabar, bei bent 3 ar 6 mėnesių būtinųjų išlaidų atsargą, galite stabiliai judėti link sudėtingesnių investavimo ar draudimo sprendimų. Tai pamatas, be kurio bet koks kitas finansinis planavimas tampa rizikingas ir nepagrįstas.
Kaip dažnai turėčiau perskaičiuoti savo finansinio rezervo poreikį?
Finansinio rezervo poreikį rekomenduojama perskaičiuoti bent vieną kartą per metus arba įvykus reikšmingiems gyvenimo pokyčiams. Jei jūsų mėnesinės išlaidos padidėjo 15 % dėl naujų būsto įsipareigojimų ar šeimos pagausėjimo, senasis rezervas nebeužtikrins reikiamos apsaugos. Reguliarus peržiūrėjimas leidžia išlaikyti ramybę žinant, kad sukaupta suma atitinka dabartinę jūsų gyvenimo kokybę. Stabilumas reikalauja nuolatinio dėmesio detalėms ir savalaikio reagavimo į pokyčius.
Ar skaičiuoklė gali padėti pasirinkti konkrečią draudimo bendrovę?
Skaičiuoklė skirta nustatyti jūsų finansinį poreikį, tačiau ji negali objektyviai įvertinti skirtingų bendrovių sutarčių sąlygų. Nors ji parodys, kad jums reikia 50 000 € gyvybės draudimo sumos, ji neatskleis išimčių ar žalos atlyginimo greičio. Pasirinkimo procese skaičiuoklė yra tik pirmas žingsnis link sprendimo. Galutinį sprendimą turėtumėte priimti po konsultacijos su ekspertu, kuris palygins konkrečius rinkos pasiūlymus pagal jūsų asmeninį rizikos profilį.
Ką daryti, jei skaičiuoklės rezultatas mane gąsdina?
Pamatę didelius skaičius, reikalingus oriai senatvei ar vaikų studijoms, neišsigąskite, nes tai yra veiksmų planas, o ne neatidėliotina prievolė. Svarbu ne pasiekti tikslą per vieną dieną, bet pradėti nuo mažų, 20 ar 50 eurų mėnesinių įmokų. Skaičiai tiesiog parodo realią situaciją, kurią galite suvaldyti tinkamai paskirstę prioritetus. Konsultacija su specialistu padės suskaidyti didelį tikslą į įveikiamus etapus, kurie nekels streso jūsų kasdieniam biudžetui.
Ar galiu pasitikėti infliacijos skaičiuokle planuodamas pensiją po 20 metų?
Infliacijos prognozės 20 metų laikotarpiui yra pagrįstos istoriniais duomenimis, todėl jos yra patikimas įrankis strateginiam planavimui. Dažniausiai naudojamas 2 % arba 3 % vidurkis padeda suprasti, kad šiandieniniai 1 000 € po dviejų dešimtmečių turės gerokai mažesnę perkamąją galią. Nors tikslaus skaičiaus numatyti neįmanoma, ignoruoti infliacijos negalima. Ji yra esminis faktorius, verčiantis rinktis investicinius sprendimus, kurie padėtų apsaugoti jūsų santaupas nuo pinigų nuvertėjimo.


